作者:炉中煤8518(2026年8月13日)
承接上篇俄乌战场推演,本篇展开全球金融风险链条、多级风险共振时序推演,梳理变局之下我国的发展机遇与长期布局思路,同时列出可供持续跟踪的核心观测指标。
二、全球金融三重雷,谁先炸,谁收割,谁陪葬
战场有战场的节奏,金融自有金融周期。地缘冲突与资本市场相互共振。美、日、欧三家各有深层矛盾,任意一家风险爆发,都将成为搅动全球的导火索。
1.日本:汇率死局+银行软肋,最脆弱的导火索
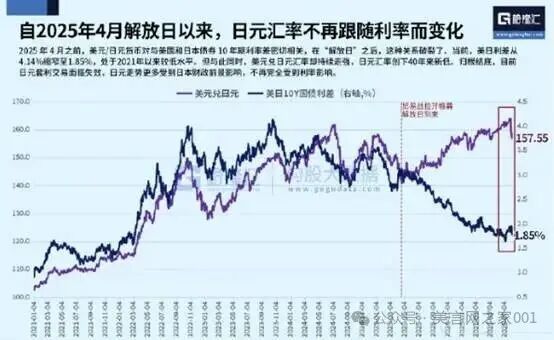
图:美元兑日元与美日10年期国债利差走势对比双轴图
图源:“美言网之家”微信群
2025年4月之后出现明显背离现象:美日之间的利率差距在缩小,但日元反而持续贬值。这意味着过去主导日元波动的套息交易逻辑已经失效,日元行情更多开始受日本财政、债务前景所左右。
图里提到的“解放日”,是市场通俗说法,对应日本退出YCC收益率曲线控制政策的时间点。在这次政策调整以前,日元汇率基本跟随美日利率差起伏;政策转向之后,原有运行框架被打破,债务财政预期上升为影响日元的核心因素。
日本是全球债务最高的发达经济体,政府债务/GDP高达260%,多年稳定依靠两根支柱:国民大量持有本国国债、长期低利率压低利息支出。如今两根支柱都在动摇,构成汇率死亡螺旋。
美日利差长期高位,日元持续贬值,贬值加剧输入型通胀,叠加利息上行,加重财政负担,进退两难。
不加息:日元无休止贬值,汇率崩盘风险上升;
加息:国债收益率每抬升一个百分点,财政利息支出暴涨,政府难以承受。
很多分析紧盯汇率,忽略了日本银行业才是最大隐患。
日本银行体系长期持有大量低息国债,利率上行直接导致债券账面巨额浮亏,资本充足率持续承压。日元持续贬值,海外资金赎回回流,账面看似盈利,但日元购买力大幅缩水,实际资产质量下滑。外资持续流出,银行体系流动性快速收紧,区域性银行首当其冲。
更为致命的一点,日元是全球最大套息交易融资货币。数万亿美元杠杆资金借入日元,买入美债美股。一旦汇率趋势反转触发集中平仓,资金同步撤离美债市场,汇率风险向外扩散,冲击全球流动性。
中国相关产业也会受到连锁影响。稀土、高端加工原料出口管控措施,在市场连锁动荡阶段将发挥制衡作用。日本高端制造业高度依赖上游原料供给,管控收紧直接推高其产业成本、挤压企业利润,日元贬值带来的汇兑收益会被原材料成本抵消,制造业双重承压。
结论:日本政策调整空间狭小,两难局面无解,是连锁爆发概率最高的起点。
2.美国:目标存在优先级差异,收割行动面临内生约束
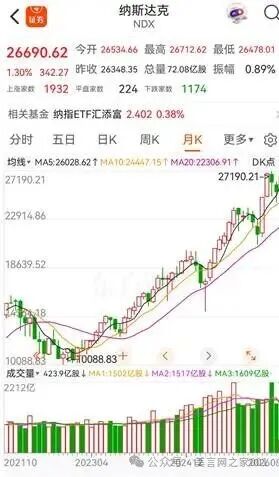
图:纳斯达克指数月线走势
图源:“美言网之家”微信群
该指数代表美国科技类资产整体估值。在高利率大环境下,科技资产的价格波动,是当下全球金融风险的重要源头。
美国一直打算推动日元危机,完成资产收割,这套思路具备理论可行性,但是方案存在明显边界。剧烈动荡一旦诱发风险连锁扩散,美国金融体系自身也会承受冲击。
政策存在清晰优先级:首要目标维系美股稳定,外资收割属于次级目标;日元汇率调控,核心服务于两大关键变量:美债融资可持续性、美元长期融资成本。
逻辑链条清晰:
美股是美国居民财富核心载体,股市大幅下跌会压制内需,属于政策优先规避风险;美债收益率持续上行,持续挤压联邦财政预算,限制长期对外战略投入。一旦日本出现无序抛售美债,将会迫使美方直面高收益率,推高美国新发国债融资成本。另一方面高利率环境压制科技投资。美方可以容忍日元适度贬值,但不能任由危机无序扩散,冲击自身债务市场与资本市场。
美方设想路径:
机构抛售海外资产回流本土,促使资本回流美国;制造地缘动荡,驱使避险资金涌入美元资产。但日本和欧洲债务高企,一旦风险失控,很难精准隔离风险,很难单纯实现定向收割。
利率时间窗口:2027年1—2月是高危区间。美债集中到期窗口,持续维持4.5%以上高利率,付息压力持续加大。美股估值依托流动性支撑,一旦流动性收紧,直接压制科技股估值,触发深度回调。
3.欧洲:老牌结构性沉疴,难以主动抗压
欧洲问题根深蒂固,法国、意大利债务常年超标,制造业持续外流,社会分裂加剧,概括为欧洲综合征。
欧洲央行具备工具,可以购买外围国家国债,拥有稳定债务市场的手段,缓冲能力较强。欧洲真正的短板在于能源依赖、产业外流、资本外流。大量制造业持续向外转移,产业基础不断削弱。面对外部冲击,缺乏足够实体经济缓冲。
欧洲舆论长期被意识形态叙事裹挟,务实合作意愿不足,容易错失经济调整窗口,内生矛盾持续累积。外部冲击到来之时,缺少有效的对冲手段,更多被动承受冲击。
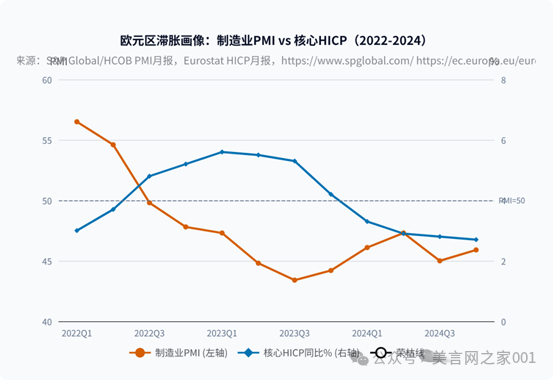
欧元区制造业PMI与核心通胀对比
图源:“美言网之家”微信群
PMI数值低于50,代表工业经济处于收缩状态。这张图表直观展现欧洲“经济疲软、通胀顽固”的滞胀特征,也是欧洲各类结构性矛盾的缩影。2025‑2026年欧洲依旧徘徊在弱复苏区间,通胀反复,困局并未彻底解除。
三、时间共振:从单一风险到连环爆发
把战场节奏和金融周期叠在一起,就能看到清晰的三级风险窗口:
第一级:酝酿预警期(2026.9 — 2026.12)
战场端:9月杜马选举前拿下库班、收割北线据点,助力统俄党守住议会多数席位;选举落地后启动50万动员征召,前线维持拉锯,不升级战事;
9月存在中美元首线下会晤的潜在窗口,外界普遍预期双方或将依托多边国际会议平台开展接触,但会晤能否落地尚无定论。受制于美国国内根深蒂固的战略竞争底色,两党在对华遏制层面存在高度共识,即便会晤顺利举行,也难以催生大规模、实质性合作成果。双方能够达成的上限,仅仅是管控分歧、重建危机沟通渠道,维持斗而不破的基本格局。短期摩擦烈度存在阶段性缓和空间,但技术封锁、产业链博弈、地缘施压等长期竞争框架不会发生根本性调整。
金融端:日本央行年内或小幅加息一次,但不足以扭转日元弱势;中国物资管控效果逐步显现,日本制造业压力开始抬升;美债四季度到期压力平缓,市场维持震荡;
烈度:轻度风险酝酿,无系统性冲击,病灶持续累积。
第二级:第一波冲击窗口(2027.1 — 2027.4)
金融端:美债1-2月到期洪峰来袭,供给压力推高收益率;美日利差进一步拉大,日元大概率冲击170关口;若日本被迫大规模抛售美债干预,立刻形成“日元贬→抛美债→美债跌→利差更大”的负反馈;
战场端:动员兵力持续补充战线,俄军完成整编但受限于春季泥泞期,只加固防线、囤积物资,不发起大规模进攻;
烈度:中度震荡概率约60%,全球风险偏好收缩,欧美消费信心降温,外需出现可感知的收缩。
第三级:共振高危期(2027.5 — 2027.9)
这是全年最危险的阶段,金融病灶与地缘冲突正式形成双向强化:
金融端:美国进入大选预热周期,两党为选票承诺扩支减税,市场定价长期财政恶化预期;法国大选落地,若右翼胜出加剧欧洲动荡;
战场端:夏季植被窗口期开启,俄军50万兵力全部形成战力,依托前沿阵地发起大规模纵深攻势,战场烈度大幅升级;
共振闭环:战事升级推升能源粮食溢价→全球通胀反弹→美联储无法降息救市→美债美股持续承压→经济衰退预期加深→乌克兰西方援助缩水→俄军战场优势扩大→地缘风险继续推升通胀。
烈度:重度冲击概率升至35%,多重风险叠加后的系统性释放阶段。
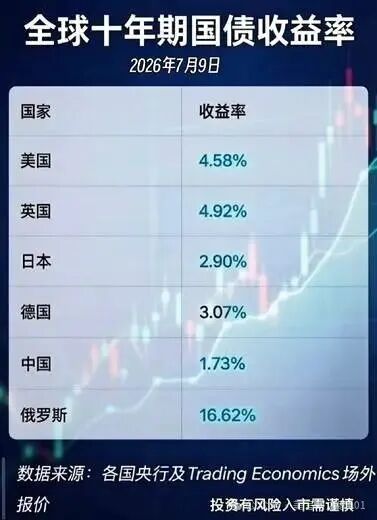
图:全球主要经济体10年期国债收益率快照
图源:“美言网之家”微信群
各国长端利率的显著分化,是汇率波动、债务风险背后最底层的驱动因素。该图为单日静态数据,只用于横向对比各国利率水平,不反映历史趋势变化。
四、我们的应对,短期承压,长期布局
面对汹涌发酵的外部风险周期,我们难以独善其身,外需波动带来的压力沿着产业链层层传导,最终落到千家万户。当下不少普通人已经切身感受到就业竞争加剧、收入预期走弱、日常开支持续承压,政策布局既要应对海外地缘与金融冲击,也要守住民生基本盘。
稳住就业基本盘:落实稳岗扩容提质行动,依靠稳岗返还、社保补贴稳定市场主体;规范政府购买公共服务,开发基层公益性岗位,拓宽高校毕业生、农民工就业渠道,常态化开展职业技能培训。持续深化重点领域反腐整治,健全招录监管机制,维护就业竞争公平。
强化困难群体保障、巩固产业链:回应群众现实诉求,持续扩容就业见习资源,梳理各地离校未就业青年帮扶试点成效,具备推广条件的兜底救助政策适时扩大覆盖范围,筑牢基本生活底线;依托全球格局调整窗口期强化高端制造、补齐供应链短板,对冲外需下滑冲击,夯实居民收入根基。
稳妥化解地方存量债务,阻断风险向上游产业、基层民生传导,腾出资源保障实体经济与民生投入。
全球危机中的中国机会:外部博弈旷日持久,全球秩序持续重构,美元霸权根基显露裂痕。若本轮危机重创美西方金融体系,其长期把持的大宗商品定价、国际贸易博弈话语权将明显削弱。依托庞大采购市场持续博弈,一旦争取到更为公允的国际交易条件,国内产业链每年有望节约数千亿元进口额外成本,红利向下传导改善终端购买力。当前AI算力炒作蕴含资本泡沫,大量算力投入缺少实体场景消化。泡沫出清后算力价格回归理性,全球范围内仅有我国具备完整工业体系承接AI落地变现,资本逐利属性下产业资源将持续向具备落地场景的区域汇聚。依托成熟优势产业形成支撑,全球经贸规则迎来重塑契机,长期不合理的排他性贸易壁垒存在调整空间,我国企业有望获得更加均衡公平的国际竞争环境。旧有全球分配体系迎来调整窗口,守住内部基本盘,稳步拓展多元经贸协作,推动形成更加均衡公正的全球利益分配格局,我们便能在变局之中把握发展契机。
短期阵痛在所难免,但拉长周期看,每一轮全球格局的重塑,都是后发者弯道超车的窗口。保持战略定力,谋定而后动,恰恰是我们最大的优势。
最后:观测信号清单
后续不用天天盯着战线新闻刷屏,盯紧两个核心信号就够了:
金融端:美元兑日元冲击170关口、美债10年期收益率破5%、德国国债息差持续拉大;
战场端:杜马选举结束后,是否正式下达50万大规模动员令。
动员令落地,就意味着俄方彻底下定了长期加码的决心,整套时间线就会按我们推演的剧本走下去。当金融信号和战场信号同时亮起,就是真正的共振时刻到来。