费品零售额增速还是不错的,并且与GDP增速相一致。但有几类显著下降。最大的就是总额排名第一的汽车(-13.9%),这个下降非常显著,拖累整个社零下降1.4个百分点。
其次是排第三的石油及制品类(-6.1%),这个降幅也比较大,我认为这个有可能是长期的,因为新能源车的增长及石油替代制品(如竹纤维、植物橡胶等)有长期的增长替代作用。
排名前三大类的总额占整个社零的比例高达51.2%,其中两类都是下降的,尤其最大类的汽车,占比高达约24%,四分之一,这一大类因特殊原因居然是巨幅下降13.9%,其影响当然会是非常大的,但这并不是一个长期性的变化。
2021–2025 年家用电器和音像器材类(限额以上单位)年零售额
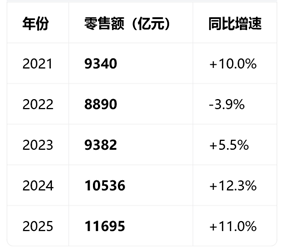
这一类产品在过去增速是不错的,为什么2026年会下降?核心原因是2024–2025年“以旧换新”政策的透支效应,也造成了前两年的高基数,叠加房地产低迷和市场饱和。
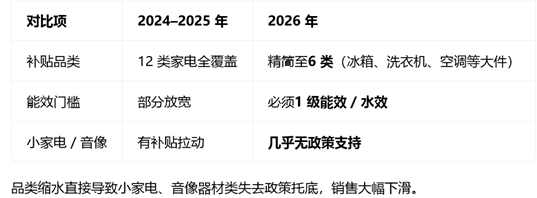
另外是家用电器及音像器材类(-5.6%),家具(-4.9%),建筑及装潢材料类(-9.8%)。这些都显然与房地产疲软有关。这些类别市场疲软有可能会是较长时期的。
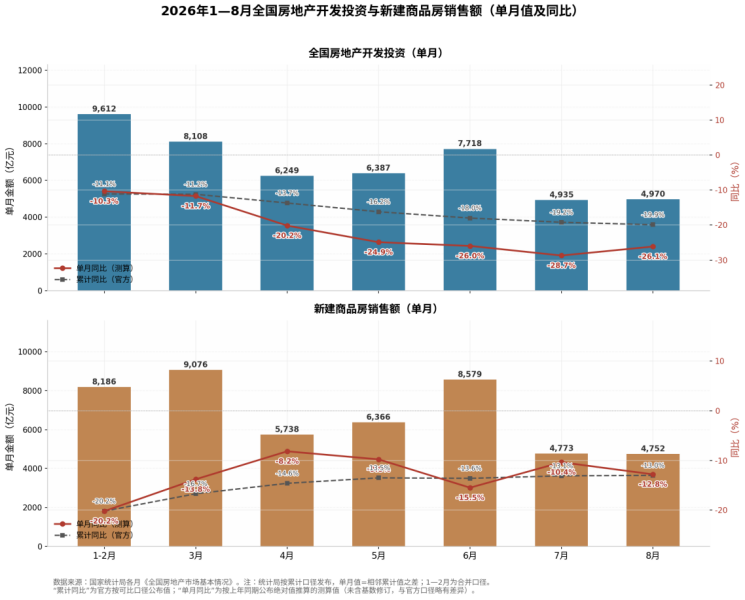
2026年中国房地产无论投资还是新建房销售都依然处在深度衰退之中。二手房销售是增长的。
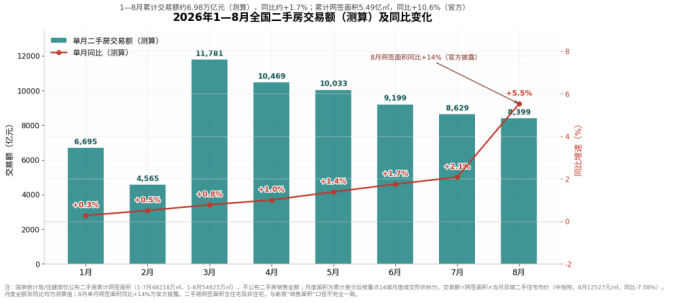
二手房累计销售面积同比增加10.6%,销售同比增加只有1.7%,这显示了二手房价的下跌趋势。
汽车与家用电器和音像器材类都有补贴政策变化的显著影响,但这一影响是短期的。在这个变化被市场消化以后,到2027年相应的因素就会消散。
通信器材类的高增长(+16.3%)包含了人工智能基础设施建设超高增长的拉动因素。
所以,所谓的“消费疲软”,唯一真正算疲软的就是房地产及相关产业,与其他产业没多大关系。但把这一个产业的情况说成“消费疲软”,这种分辨率极低的判断就成对整个中国经济的评判了。以往房地产的金融属性存在太大的问题,如果太快调整又会带来另外的问题。所以,房住不炒,逐步降温,将政府财政依赖逐步转移到其他正常经济发展轨道上来。这个过程会很长,所以,至少30年内别再指望靠过去那种老百姓靠房子涨价炒房、政府靠卖地来支撑经济增长了。
-
2016年12月中央经济工作会议提出“房住不炒”,回归居住属性,去投机化。
-
2023年9月国发〔2023〕14 号文件提出“商品住房回归商品属性”。这个商品属性虽然可以是消费品,也可以是投资品,但其导向显然是指向作为消费品的居住属性,延续房子是用来住的,不是用来炒的。
-
2025年3月《提振消费专项行动方案》中,单列住房消费,纳入扩大消费体系。
-
2026年7月《扩大消费 “十五五” 规划》中,住房消费归入“大宗耐用商品消费”,和汽车家电并列。什么是“大宗耐用商品消费”?也就是折旧期更长一些而已,但无论多长,最终结果是残值接近归零,而不是越旧居然价格还越高。除了极少数可以成为文物的之外,不可能再设想这种情况了。
我曾提出过对房地产应征收“贬值税”的设想,目的就是要让房子在折旧期结束时,价值归零。人类的发展历史充分证明,一切将房地产作为永久性私有财产的社会,最终只有通过暴力革命剥夺私有房产才会让社会重新启动发展。西方的房产税只是一种中间态的手段,是不彻底的。我曾将房地产的属性分为三类:消费品(居住消费),投资品(出租获得收入),投机品(购买后等待涨价获得差价)。必须抑制房地产的投机属性,主要将其作为消费品,可以允许成为投资品。这是一个非常重要的长远发展问题,以后再深入讨论。
石油及制品类的长期下降会被替代品部分甚至全部抵消。综合电力系统统计、国家能源局、中电联等统计数据,2026年1–8月,中国充换电服务业用电量累计约1,146亿千瓦时,同比增长约55%。这个数据在目前中国的国民经济统计中是列在第三产业里的“生产性服务业”里,没有计在社零里。甚至在统计第三产业用电量时也不包括“充换电服务业用电量”,这是新增单独统计的类别。上述数据并不包括私人电动车在家里充电,这一类是归在“城乡居民生活用电量”里,它也没有计入到社零数据里。随着汽车逐步迁移到新能源车,社零里石油及制品类会逐步下降,并转到上述新增的统计项目里或原来的“城乡居民生活用电量”里。2026年1-8月中国汽柴油表观消费量同比下降约 6.7%(减少约1,496万吨),这一消费量降幅与对应的-6.1%的社零金额降幅是相一致的。这一类别金额是中国社零里第三大,影响非常大。但它们却会逐步转到非社零的两类用电量的统计类别中去。所以,单纯靠现有统计口径的社零数据来讲中国消费和宏观经济的故事,就肯定要出现越来越大的误差了。
以上这些基本的全科型经济常识,去问问西方的那些所谓的顶级智库人员,他们懂吗?中国经济学家又有几个在分析中国经济问题时懂这些的?
不要说“我只用数据说话”就觉得自己很牛,只有用“测量数据说话”才是真正的科学。什么是“测量数据”?就是要有以统一测量学为依据,对解决问题来说足够的分辨率、灵敏度,并且一定是要经过误差处理的经济数据。
如果你不具备统一测量学的基本功底,就不可能获得科学的经济测量数据。如果不具备全科型的第三代科学知识结构,就不可能具备获得足够分辨率、灵敏度的经济测量数据,不可能有能力进行误差处理。统一测量学对所有学科来说全都是一样的,不会说只有经济学领域例外。
没有科学的经济测量数据,就没有发言权和说话的基本资格。
三、结论
2020 年底,摩根大通(JP Morgan)较早提出了中国经济“K型复苏”的概念。直到现在,大通、高盛等西方智库还在用这个概念来描述中国经济。如果这么说,美国经济难道就不是K型的吗?与AI相关的七姐妹股价一飞冲天,而其他股票皆疲软。所谓K型,大多是指:
-
出口高增 vs 内需疲软。
-
工业产能充足 vs 消费不足。
-
AI/新能源爆发 vs 房地产/传统产业承压。
-
头部企业 / 高收入群体强 vs 中小企业 / 普通工薪弱。
这类纯脸谱化、简单化的分析框架数据分辨率太低、精度远远不够、学术水平极差、庸俗到极点的经济概念,中国经济学界和智库居然也跟着采用、以此证明自己的水平太低。换句话说,要想证明自己水平太低,就去采用“K型”这种水平差到极点的经济概念说事。
请问西方与中国经济发展过程中有哪个时期不是好坏都有的?那全都是K型的了,既然如此这个概念还有什么意义?那为什么要提出“K型”这个概念?就是无论中国经济有多好,就把你向上走的那部分去掉,就拿你差的那部分来说事,给人制造一种中国经济在走下坡路的概念。所以要中国富人搞资产配置,多买些美元资产,多向海外转移一些资金。美国智库所有关于中国经济的分析万变不离其踪,就这么点破事。
粮油、食品增长6.8%,服装、鞋帽、针纺织品5.1%,烟酒类这个体现社交与商业活动的品类居然增长12.3%。这些可都是最传统的产业,能简单笼统地说中国“消费疲软”“传统产业疲软”吗?中国的经济学家们到底长没长自己的脑子啊?
所谓“K型”,就是西方二元对立的思维方式。要么天堂,要么地狱;要么善良,要么邪恶;要么正义,要么恶魔;要么美,要么丑……
但世界难道不该是“长型”的吗?有上中下、左中右……至少总得有三元吧?有增长和高速增长的,有基本平稳不变的,有下滑和深度衰退的。这不是哪个国家哪个时期的特殊现象,而是一切国家一切时期的共同形态。只不过是三元的比例数量上各不相同而已。“长”是中文,“K”是西文。我们多出这么一笔,这就是本质差别。只有用“长型”模型来看待经济的发展,才有可能长脑子。你要用“K型”模式去分析,肯定就会被卡死在那里。
所以,证明自己没脑子的最好方式,就是用西方智库和西方经济学的概念讨论问题,尤其是居然还用他们来讨论中国的经济问题。
通过以上我们高精度与高分辨率经济数据分析可以初步得出如下结论:
-
中国经济中的很多因素的确已经开始受到相应领域极限因素的制约。因此要维持长期的增速需要不断开拓新的经济增长点。
-
政策补贴的退出使成熟产品必须要依靠自身市场竞争力维持长期发展。
-
中国高科技产业的出口竞争力越来越强劲。
只有采用全科型的科学经济学分析方法搞清楚真正的问题所在,才能给出有效的解决问题的方法。
例如,只要有效拉动了最大类的汽车消费,中国社零数据就上去了。必须要态度坚决地批判到今天了还在鼓吹“燃油车有未来”的言论,将汽车消费坚定地全面倒向新能源车,不要再有任何犹豫。
我在不久前发表的文章“退休人员上山下乡,广阔天地大有作为”一文中提到过,中国必须要顺应当前逆城市化的发展阶段,将汽车消费的势能充分释放出来。根据各城市官方最新数据,北京、上海、广州、天津等限牌城市目前排队 / 摇号申请购车的用户规模,截至2026年中超过500万,仅北京一地就有400万。
全国有超过500多万用户手里拿着钱却没有买车的指标,与中国汽车年产销量相比高达15%。中国的问题真是消费疲软吗?这不明摆着纯属是鬼扯的观念吗?
中国人购物要凭票还是什么时候的事情?1983年12月1日,商业部宣布取消布票,这是第一个退出的主要票证。1984年深圳特区率先取消一切票证,全国最早。1993年底全国95%以上的市县完成放开粮价改革,粮票、油票、肉票等全部退出历史舞台。从1955年全国统一发行粮票算起,凭票购物制度在中国持续了约38年(1955–1993)。
当年买东西要票,是因为我们那个时候生产能力真的是不足,真的是没办法。但到今天,汽车这个最大的消费品类,老百姓要购买居然相当于还是要“票”的,同时许多的经济学家们都成天地闭着眼睛在那里瞎说“消费疲软”“产能过剩”,这是作为人类的耻辱,岂有作为学者而可以闭着眼睛瞎说一顿的吗?要不得!要不得!
真是消费疲软产能过剩吗?只是中国有太多的经济学家没长脑子而已。