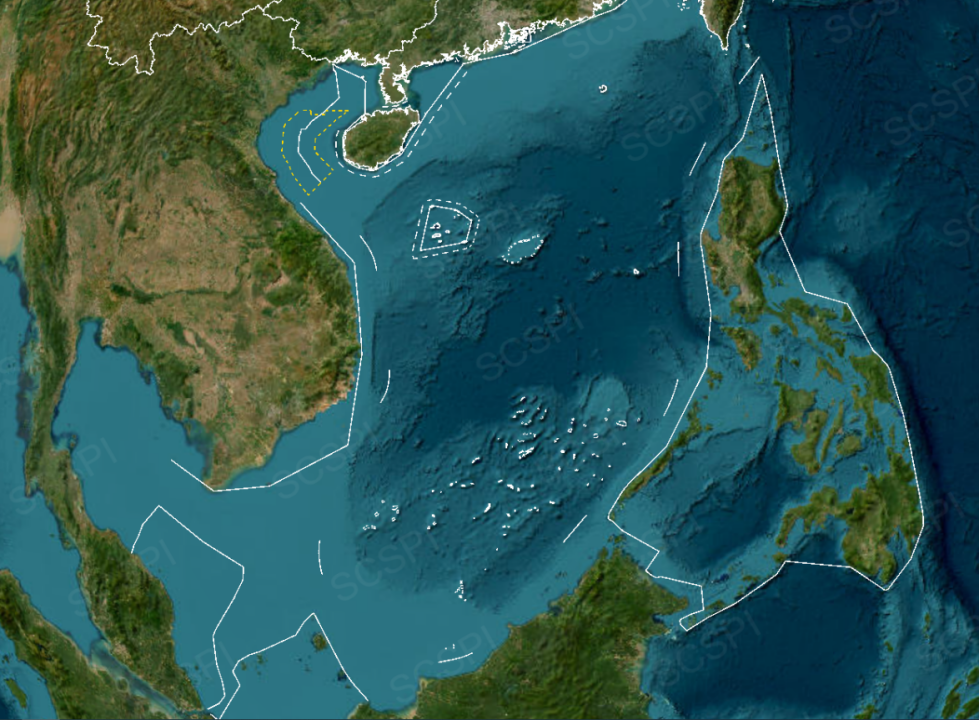
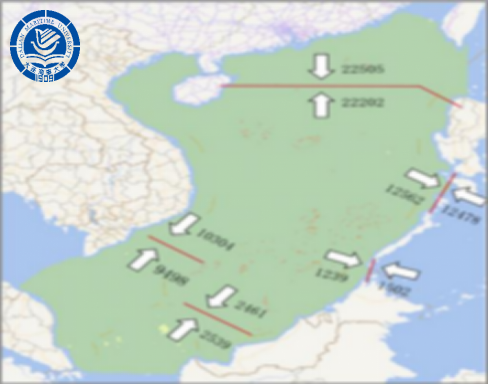
南海,位于西太平洋边缘,面积约350万平方公里,衔接太平洋和印度洋,位于海上交通要冲。从地理位置上南海航道可划分为五部分:北部航道为中国内海——琼州海峡;东北部航道经台湾海峡与东海相通,经巴士海峡、巴林塘海峡和巴布延海峡连通太平洋;东部航道经民都洛海峡、巴拉巴克海峡直通苏禄海;南部航道经巽他海峡连接印度洋;西部航道经过新加坡海峡、马六甲海到达安达曼海。
图1 南海范围示意图
海洋自由是国际法历史悠久的重要原则,是现代国际法发展中的重要概念。自古以来,南海沿岸国经由南海通道,走上与世界各地商贸往来之路,并带动造船业、航海业等相关领域经济发展。1998年通过的《中华人民共和国专属经济区和大陆架法》明确,“任何国家在遵守国际法和中华人民共和国的法律、法规的前提下,在中华人民共和国的专属经济区享有航行、飞越的自由。”除了海洋科学研究及测量相关规定,中国未有限制外国军舰军机在中国领海领空以外管辖海域活动的明确规定。
经济贸易方面,南海的开放自由有目共睹:每年有近50余万艘次商船通过南海,全球货物贸易40%左右经过南海及其周边海峡,上百万架次民用飞机在南海上空活动,是全世界最繁忙的海空通道。军事安全层面,域内外国家每年在南海有两万余个舰日的军舰和三万余架次的军机活动,数百次大规模军事演习及各类演训。与民用船只和飞机活动相比,军事力量的活动规模则长期鲜为人知。国际上存在这样一种误解,认为部分南海沿岸国特别是南海声索国对南海的军事活动有不合理限制。事实上,尽管南海沿岸国普遍不欢迎外国军事力量在其主张管辖海域的活动,但多以跟踪监视为主,只在特定区域和特定情况下才会采取强力对抗措施。整体而言,域内外国家在南海都有国际法下的军事活动自由。
近年来,受美国推进“以海遏华”,南海问题有所发酵,部分争议存在激化趋势,引发国际社会高度关注。但目前摩擦主要存在于争议各方之间,争议问题并没有影响其他国家在南海享有的航行及飞越自由。大体上,中美两军在南海的互动及相遇是专业而安全的,大国竞争对南海航行及飞越自由的影响仍处于可控范围。真正威胁海洋航行的主要是非传统安全因素,如地理障碍、自然灾害、发展不平衡和海盗及武装劫船等,长期未得到应有的关注和重视。
目录
南海航行及飞越状况报告
南海战略态势感知
一、规范南海航行的国际法律及规则
(一)国际法有关航行的规定
表1 与南海有关的航行制度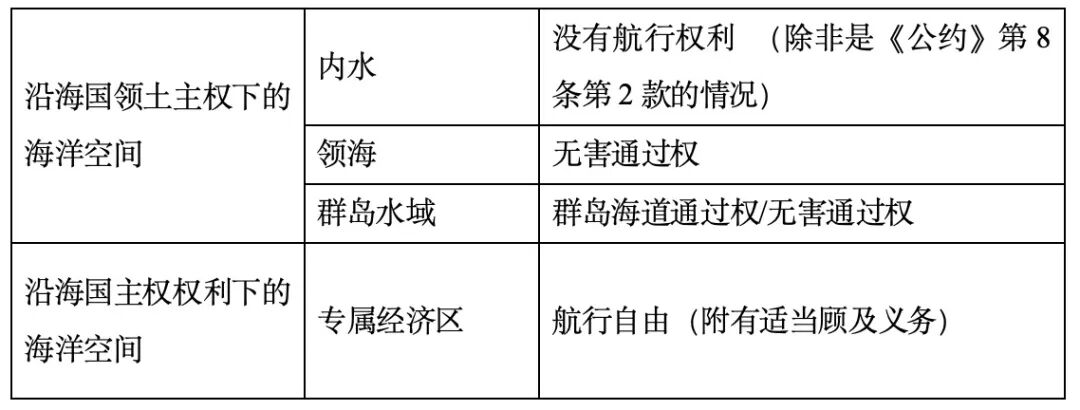
《公约》虽然不是专门调整国际海事安全的公约,但也包含了不少保障航行安全的规定,并分别从船旗国、沿海国、港口国等不同角度要求缔约国履行确保航行安全的监管义务。比如第94条有关“船旗国的义务”的规定对“船舶适航”、“船员适任”做出明确的要求;第218条规定港口国可对船舶在其管辖海域的非法排放行为进行调查、甚至起诉;第21条规定沿海国可以制定领海有关航行安全及海上交通管理法律和规章;第22条、第41条以及第53条分别规定沿海国、海峡沿岸国、群岛国可以在领海、国际海峡、群岛水域指定海道或实施分道通航制,以避免或减少船舶碰撞危险。
(二)国际上有关避碰和航行安全的规则
表2 航行有关的国家安全保障和监管义务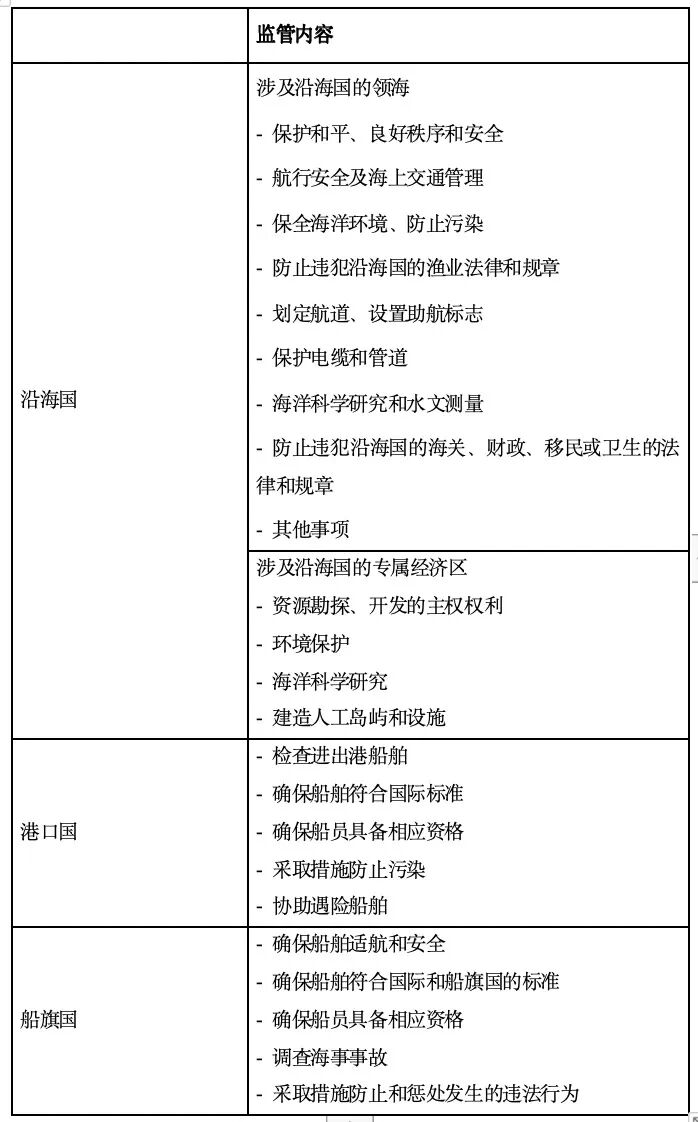
(三)国际上有关飞越安全的制度
二、民船和民机的航行及飞越情况
南海是全球最繁忙、最繁荣的海,随着中国和东南亚地区经济的快速发展,南海及其周边地区越来越成为世界最为繁忙的海空交通要道,每天在南海活动的船舶和飞机数以千计。对地区乃至世界而言,南海都是影响经济发展繁荣的一条大动脉。
(一)民船航行及作业情况
图2 南海船舶流量实时态势
(2024/09/11 14:00:00)
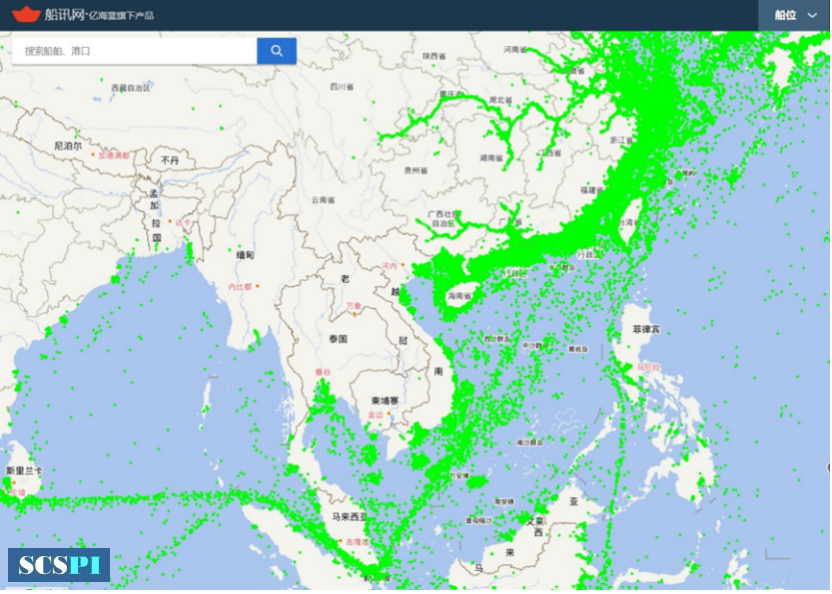
月均有近110个国家或地区的商船在南海航行。按船东国统计,年通过南海商船数排前10名的国家和地区包括:中国、中国香港、新加坡、韩国、日本、希腊、英国、挪威、百慕大、德国。按船旗国统计,年通过南海商船数排前10名的国家和地区包括:中国、巴拿马、利比里亚、马绍尔群岛、中国香港、新加坡、马耳他、希腊、日本、巴哈马。
另据大连海事大学马明飞、张仁平项目组统计,南海至中国沿海方向最为繁忙,即西沙和东沙海域,2022年全年商船进出总量近4.5万艘次。南沙与新加坡海峡海域之间海域的商船密度最大,全年商船进出总量近2万艘次。
图4 2022年南海按门线船舶流量
(二)民机飞越情况
飞友科技(Variflight)旗下ADS-B数据平台的数据统计,2023年,共有106个国家或地区的1,143,105架次民用飞行器飞越了南海,平均每天约3132架次。其中,民航1,125,064架次、公务机9762次、通航飞机8285架次。
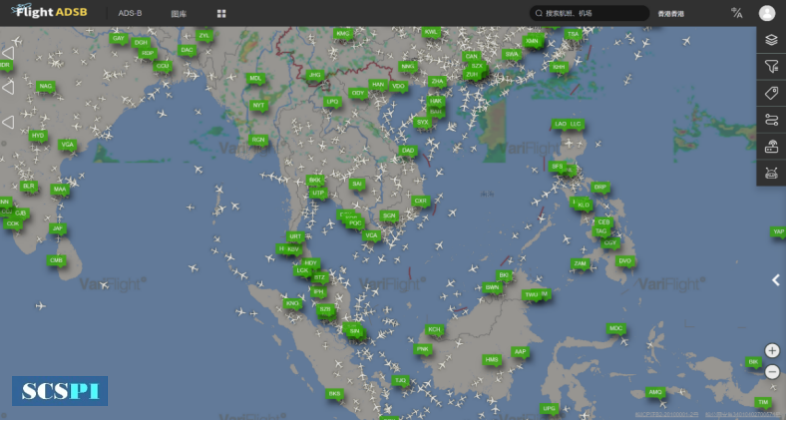
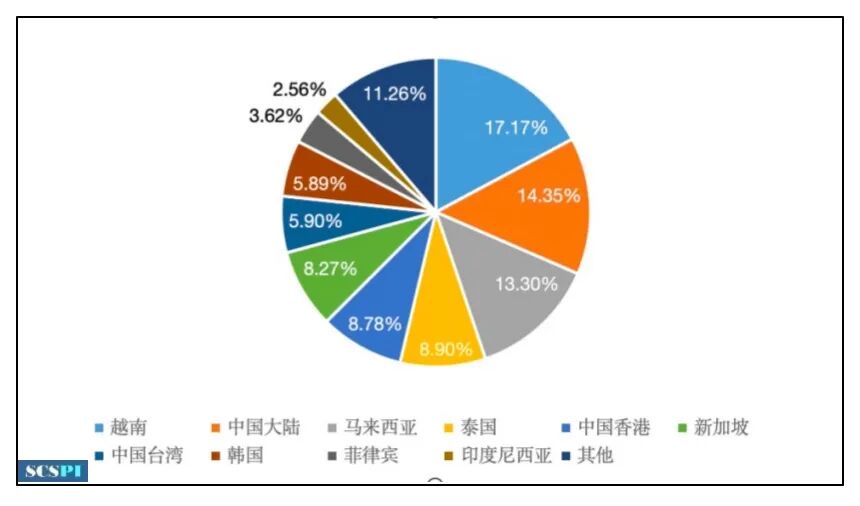
据国籍,排在前十位的分别为:越南17.17%、中国大陆14.35%、马来西亚13.30%、泰国8.90%、中国香港8.78%、新加坡8.27%、中国台湾5.90%、韩国5.89%、菲律宾3.62%、印度尼西亚2.56%。上述八国十方的飞行架次合计占到了南海整个飞行架次的88.74%。根据近五年来的数据统计,2023年南海的民航飞行流量已恢复至2019年疫情的86.07%,且处于稳步增长状态。
图6 2023年南海各国主要民用飞行器活动架次占比
三、军舰和军机的活动情况