据财联社10月23日报道,周五两市低开低走,盘中沪指暴跌2.2%,跌穿3600点,截至当日收盘,沪指上涨0.89%,盘中上演V型反转,强势拉升3.09%,两市放量超4200亿,成交额重回2万亿区间。
上周市场持续下跌,在经历了周四的小幅下探后,周五早盘直接暴力下杀,盘面一度超过5000家下跌,可以说真是一地鸡毛,绿油油的一片。然而下午情况却来了个一百八十度的大转弯,好像打了兴奋剂一般,资金大局流入,全面扫货,把市场从下跌5000支买到了上涨4500支,成交量也跟随一同放大,久违的再度站上2万亿大关。
周末两天,各种自媒体都在吹嘘市场,股民圈也很热闹,大家几乎都认为周五的惊天逆转是市场反转向上的信号,认为周五的低点将成为未来一段时间的大底。而我觉得这种想法过于幼稚和天真。
实际上,市场最近一段时间的行情变化,跟我日常文章中的诸多观点不谋而合,比如我一直在强调十月份的下探风险,且我一直在强调市场要跌破3600点,都已经被市场逐一验证,可见我对市场的观察逻辑有极强的洞见性。
那么接下来散户该如何操作?A股又将何去何从?周五的深V真的是反转信号吗?哪些赛道可以提前埋伏?今天这篇文章,我就掰开揉碎给你讲得明明白白。
下面的内容是付费阅读部分,这是一个合集,一共会更新50篇付费文章,而你只需要付费38微豆(相当于3.8元)后期的付费文章就可以全部免费查看,合集的主要内容是全面分析市场趋势和赛道解读。虽然不贵,但是笔者依旧要提醒大家,理性付费,按需订阅,切勿盲从。
言归正传:
一、深V诱多?
首先告诉你我的答案,上周五盘中深V并不是什么反转,就是赤裸裸的诱多。
因为中东的战事还处在悬而未决的状态,所以市场在这里是绝不敢全面上涨的,因此全球市场还算比较克制,都选择在这个阶段先稳固筑底,一边消化存量市场的套利风险,一边对冲全球地缘冲突的黑天鹅打击。
然而A股总有那么一些神秘人喜欢抢跑,他们就像有神通一般,各种大事新闻都没出来,他们却能精准埋伏,精准抢跑,精准止盈。
周五盘中的上涨很多人莫名其妙,实际上收盘后市场就给出了答案,特朗普的夫人梅拉尼娅促成了俄乌停火。这个事情被世界媒体大势渲染,对于跌跌不休的A股来说,就像久旱逢甘霖一般,如同抓住了救命稻草,往天大的利好去解读。加上跌破3600后市场濒临破位风险,所以市场合力将指数硬拉回去。
这种缺乏基本面和市场常识的日内护盘动作,并不是市场健康上涨的信号,恰恰相反,这种生拉硬拽的反弹,缺乏内在的上涨逻辑和情绪支撑,短暂的狂欢后又是一地鸡毛。
正如我前面文章所言,正式的反转来临之前,要一边反弹一边撤退。
二、何时企稳?
关于市场何时企稳,跟之前的逻辑相比,我有一些观点上的更正,大家引起注意,我判断市场将在11月中下旬迎来一次全面的反弹,大概在11月23日拉开反弹序幕,反弹高度在前高4250点附近。
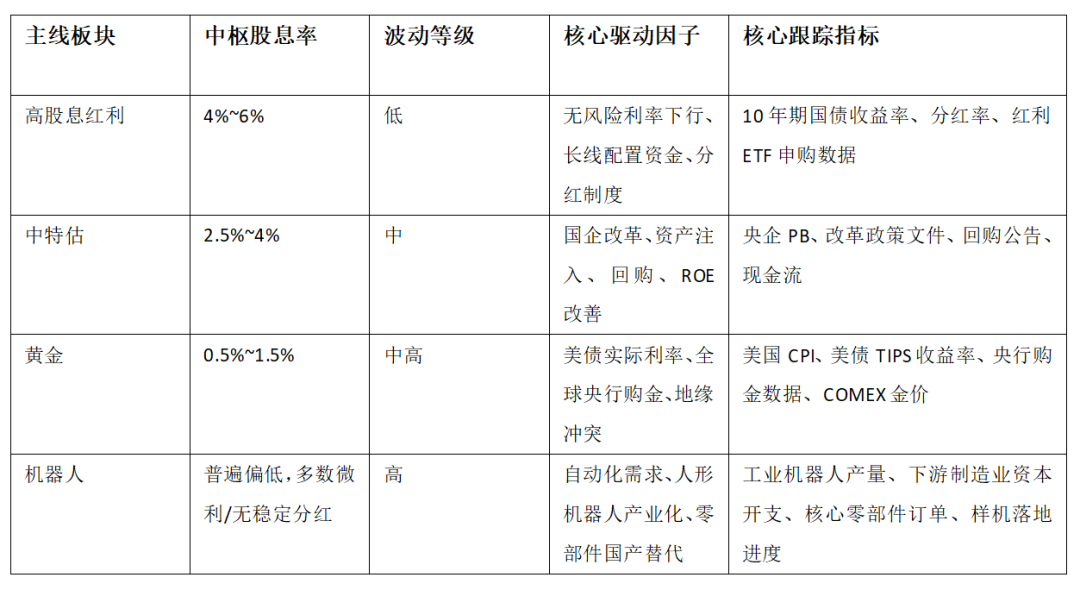
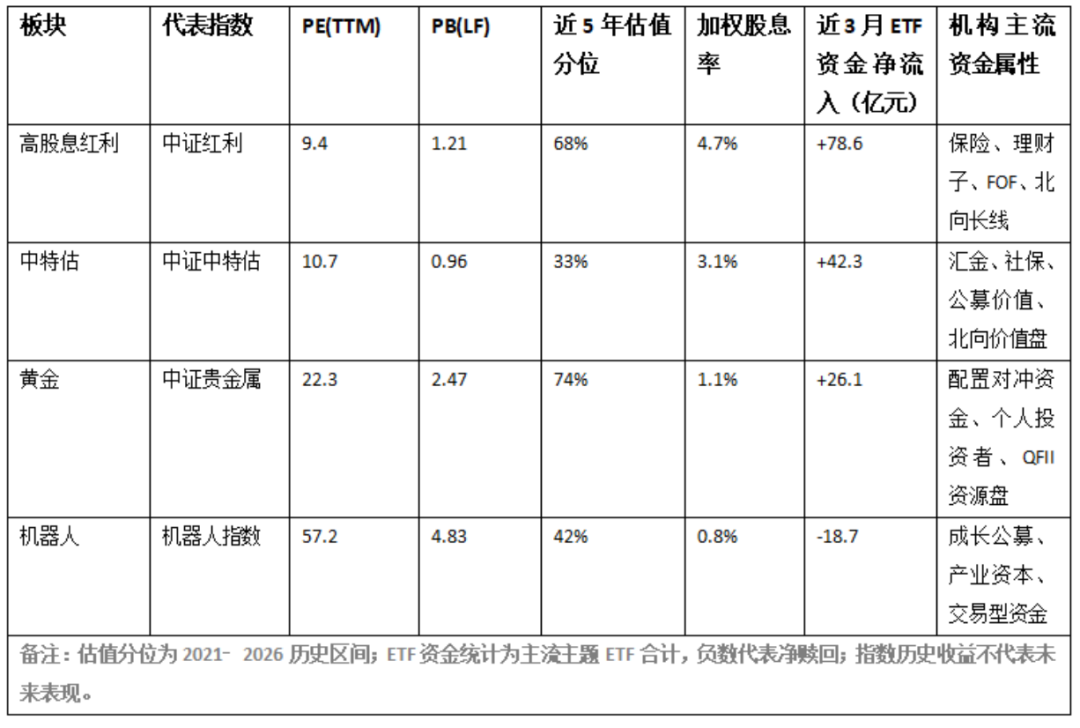
三、四大主线配置机会梳理:高股息红利、中特估、黄金、机器人
一、高股息红利:底仓配置的确定性资产,利率下行周期下长期性价比持续抬升
01、宏观基本面
国内长端利率中枢维持低位,10年期国债收益率持续运行在低位区间,存款利率持续下调,全社会“资产荒”延续。红利板块成分以公用事业、电力、港口、高速、央企银行为主,现金流稳定、资本开支可控、盈利波动极小,基本面抗周期属性极强。当前红利指数TTM股息率显著高于10年期国债收益率,息差保护充足,在市场波动加大阶段,相对收益优势突出。三季报临近,板块盈利预期平稳,大幅下修风险很低。
此时需要重视两条正在制度化的力量,其一,中期分红正在从个案走向常态:已有21家A股上市银行披露2026年中期分红方案,拟派息合计超过2600亿元,42家上市银行中27家股息率超过3%。其二,保险资金在负债成本刚性约束下,对高股息资产的增配具有持续性,这类“长钱”的配置行为不以短期市场风格为转移。红利低波ETF万家近11个交易日获主力净流入近8000万元,10月以来跑赢上证指数近6个百分点,是资金用真金白银投票的结果。
02、政策面
监管持续推进上市公司“提质增效重回报”专项行动,引导央国企稳定分红、加大回购,分红机制制度化、常态化;保险资产负债管理新规落地,明确险资需要匹配稳定现金流资产,政策鼓励养老金、社保、险资等长线资金持续入市配置权益红利资产,从制度端打开增量资金空间。
03、消息面&资金面
红利指数(883927)周五收涨0.89%,成交2307.14亿元,资金呈现持续的机构配置型流入,并非短线游资炒作。资金结构上,以险资、理财、公募红利ETF申购资金为主,属于慢节奏、持续性资金;当成长板块波动放大时,资金往往向红利做再平衡。
核心支撑逻辑
红利不是短期题材行情,是负债端约束下长线资金的刚性配置需求+低利率环境下息差比价优势+分红制度改革三重共振。无论后续市场风格切换,红利资产都适合作为组合压舱底仓,对冲外部利率、地缘、市场情绪带来的波动,具备持续跟踪价值。
二、中特估:央国企估值重塑,估值修复逻辑尚未走完,兼具价值与政策溢价
01、宏观基本面
本轮中特估核心标的集中在基建央企、能源央企、国有金融机构、运营商等。央企普遍具备订单充足、现金流稳健、资产规模扎实、行业壁垒高的特征,当前板块整体PB、PE仍然处在历史分位偏低位置,估值长期显著低于民企对标公司,估值折价基础扎实。部分基建、能源央企同时叠加高分红属性,基本面安全垫厚。财政部近期落地3000亿规模特别国债,用于补充国有金融央企资本,夯实金融央企资本实力与分红稳定性,改善基本面预期。
国资委已将市值管理纳入中央企业负责人经营业绩考核,2026年推行“一企一策”精准考核,负责人利益与市值波动深度挂钩,同时强制要求提高现金分红比例。中国神华、中国核电等已将分红比例提升至40%以上。
这意味着,此前中特估面临的“估值低但缺乏催化”的困境正在被制度性修正。当市值管理成为考核项,央企有内生动力通过分红、回购、增持等方式推动价值发现,而不再是被动等待市场“重新认识”。叠加建筑、能源类央企在稳增长政策发力时天然的订单受益属性,中特估同时具备了防御端的类固收价值和进攻端的政策期权价值。
02、政策面
顶层持续推进中国特色估值体系建设,把市值管理、ROE、股东回报纳入央企考核体系,改变过去“重规模、轻市值”导向。同时配套专项债、新型基建、能源保供、资源安全等系列产业政策,央企是国家战略落地的核心载体,在新型电网、算力网络、能源通道、资源保障等领域承担核心任务,持续获得政策资源倾斜。
03、消息面&资金面
近期央企ETF持续获得资金净流入,汇金、证金等长期机构资金持续增持中字头核心标的;北向资金在波动阶段,持续偏好低估值、高确定性央企龙头。和纯红利标的略有区别,中特估除了分红回报,额外叠加国家战略溢价、资产重估溢价。周五板块内部分化,金融板块震荡走高,基建、能源类央企震荡企稳,属于消化前期涨幅,趋势并未破坏。
核心支撑逻辑
中特估本质是制度考核改革带来估值定价体系重构。过去市场简单给央企“低增长、低估值”折价,而当前考核导向转变、资产质量优化、分红持续提升,叠加国家资源安全、产业链自主可控战略,央企的估值中枢具备抬升空间。该板块不是脉冲式行情,是中长期估值修复主线,持续具备配置价值。
三、黄金:全球信用对冲资产,多空博弈加剧,中长期配置逻辑稳固
01、宏观基本面
黄金定价核心是美元实际利率、全球央行购金、地缘风险三大变量。短期来看,美债长端收益率维持高位、美联储保留年底加息可能性,构成短期压制,周五现货黄金盘中回落,波动放大;但中长期维度,美国政府债务规模持续扩张、美元信用长期弱化,天然利好无息贵金属资产。全球多国央行持续持续增持黄金储备,央行连续多月增持黄金,央行购金形成刚性底部买盘,托底金价中枢。
黄金的关注价值不在于短期金价能否立刻收复4000美元,而在于当前价格已经较为充分地计入了“更高更久”的利率情景,而央行购金和ETF回流的底层力量尚未被破坏。短期承压期的左侧布局价值,高于加息预期缓和后的右侧追涨。
02、政策面
国内持续完善黄金市场体系,黄金ETF、上海金定价体系持续成熟,便利国内机构与居民配置贵金属;全球多国央行外汇储备多元化政策持续推进,降低美元资产占比,增持黄金是各国央行共同选择。
03、消息面&资金面
中东等区域地缘冲突反复,随时带来阶段性避险脉冲;CME美联储观察显示10月维持利率不变概率偏高,但12月加息预期仍有反复,利率预期是短期最大扰动变量。黄金ETF资金呈现波段流入特征,机构更多将黄金作为组合里的“尾部风险对冲工具”,而非纯趋势交易品种。
核心支撑逻辑
黄金的价值不在于短期持续暴涨,而在于对冲黑天鹅风险、对冲美元信用贬值、对冲超预期通胀。当下全球地缘博弈、大国金融博弈常态化,任何超预期冲突、超预期衰退、美元流动性危机都可能触发金价上行。虽然短期受美债收益率压制震荡,但对冲属性不可替代,适合持续跟踪、逢波动布局,是组合重要的对冲类配置方向。
四、机器人(人形+工业机器人):成长主线催化集中爆发,产业化进入兑现窗口
01、宏观基本面
机器人属于高端装备、智能制造赛道,是制造业转型升级、人口老龄化背景下的刚性需求。工信部数据显示,2026上半年国内人形机器人整机已经突破400款,产量超4万台,全年有望突破10万台;减速器、无框电机、灵巧手等核心零部件国产替代提速,上游供应链成熟度快速提升,成本曲线持续下行,商业化落地场景从工业装配,延伸到仓储、商用服务、特种作业等场景,基本面进入兑现期。
10月23日机器人板块的爆发,不是单纯的情绪轮动,而是“特斯拉量产时间表+国内国家标准+宇树物理AI”三重产业级催化的集中释放,且发生在估值处于近一年极低分位、筹码压力充分消化的位置上。
市场此前的定价是严重不足的。中证机器人指数PE-TTM约47倍,较五年高点83.83倍大幅回落;东吴证券统计9月机器人板块日均成交额环比下降27.03%,缩量特征明确,获利盘与浮筹消化充分。10月23日午盘国证机器人产业指数大涨4.15%,机器人ETF天弘标的指数涨3.78%、净申购2550万份为深市同标的第一,资金集中涌向减速器、空心杯电机、执行器等“量产爬坡中最先接到订单”的硬件环节。
02、政策面
10月19日,商务部等九部门发布《加快推进科技兴商的意见》,明确实施“人工智能+制造”专项行动,把机器人列为重点拓展的智能商品,鼓励具身智能成果转化;“十五五”规划将智能机器人列为新兴支柱产业,持续支持核心零部件攻关、场景示范落地,政策催化密集落地。
03、消息面&资金面
周五板块成为盘面最强主线,多只标的大涨,板块赚钱效应全面爆发。消息端催化共振:特斯拉Optimus传出量产推进信号,海内外厂商集中发布新品,工博会集中展示落地方案,产业从原型样机阶段走向小规模量产。资金层面,以公募成长基金、产业资金、游资共同参与,属于产业逻辑驱动的成长行情,不是纯概念炒作。
核心支撑逻辑
机器人是AI大模型落地物理世界的载体,也就是具身智能,属于下一代算力与AI的延伸赛道,成长空间巨大。短期是新品、量产、订单催化驱动;中长期是人口红利下行、制造业自动化升级、AI技术迭代三重驱动,赛道天花板高。虽然板块估值弹性大、波动远高于红利资产,但产业拐点已经出现,是四季度重点跟踪的高成长主线。
五、综合结论与配置思路
结合周五收盘盘面、内外变量,笔者对四大方向维持持续关注观点,但四个方向的定位完全不同,适合搭配构建哑铃型组合:
1. 高股息红利:组合底仓,追求稳定分红收益、对冲波动,适合长期持有;
2. 中特估:价值修复主线,赚取央企估值重估收益,兼顾分红与政策红利;
3. 黄金:对冲型配置,用来应对地缘、美元流动性、尾部风险,波段思维;
4. 机器人:高成长进攻主线,博弈产业化落地、国产替代、AI+具身智能的长期成长红利,波动最高。
四季度宏观环境复杂,海外利率变数、全球地缘博弈、国内产业政策密集落地并存,单一风格很难持续占优。红利+中特估提供安全垫,黄金负责风险对冲,机器人把握产业爆发的成长弹性,四条主线形成互补,建议持续跟踪各板块的催化信号、数据验证、资金流向,动态调整仓位结构。
风险提示:本文仅为盘面逻辑复盘,不构成投资建议;市场存在利率波动、地缘变化、业绩不及预期、产业落地不及预期等风险。
据财联社10月23日报道,周五两市低开低走,盘中沪指暴跌2.2%,跌穿3600点,截至当日收盘,沪指上涨0.89%,盘中上演V型反转,强势拉升3.09%,两市放量超4200亿,成交额重回2万亿区间。

上周市场持续下跌,在经历了周四的小幅下探后,周五早盘直接暴力下杀,盘面一度超过5000家下跌,可以说真是一地鸡毛,绿油油的一片。然而下午情况却来了个一百八十度的大转弯,好像打了兴奋剂一般,资金大局流入,全面扫货,把市场从下跌5000支买到了上涨4500支,成交量也跟随一同放大,久违的再度站上2万亿大关。
周末两天,各种自媒体都在吹嘘市场,股民圈也很热闹,大家几乎都认为周五的惊天逆转是市场反转向上的信号,认为周五的低点将成为未来一段时间的大底。而我觉得这种想法过于幼稚和天真。
实际上,市场最近一段时间的行情变化,跟我日常文章中的诸多观点不谋而合,比如我一直在强调十月份的下探风险,且我一直在强调市场要跌破3600点,都已经被市场逐一验证,可见我对市场的观察逻辑有极强的洞见性。
那么接下来散户该如何操作?A股又将何去何从?周五的深V真的是反转信号吗?哪些赛道可以提前埋伏?今天这篇文章,我就掰开揉碎给你讲得明明白白。
下面的内容是付费阅读部分,这是一个合集,一共会更新50篇付费文章,而你只需要付费38微豆(相当于3.8元)后期的付费文章就可以全部免费查看,合集的主要内容是全面分析市场趋势和赛道解读。虽然不贵,但是笔者依旧要提醒大家,理性付费,按需订阅,切勿盲从。
首先,感谢你购买付费文章,请你立即点下方公众号名片关注一下我的股市专用号,以后重大更新和通知会通过下面的号推送
言归正传:
一、深V诱多?
首先告诉你我的答案,上周五盘中深V并不是什么反转,就是赤裸裸的诱多。
因为中东的战事还处在悬而未决的状态,所以市场在这里是绝不敢全面上涨的,因此全球市场还算比较克制,都选择在这个阶段先稳固筑底,一边消化存量市场的套利风险,一边对冲全球地缘冲突的黑天鹅打击。
然而A股总有那么一些神秘人喜欢抢跑,他们就像有神通一般,各种大事新闻都没出来,他们却能精准埋伏,精准抢跑,精准止盈。
周五盘中的上涨很多人莫名其妙,实际上收盘后市场就给出了答案,特朗普的夫人梅拉尼娅促成了俄乌停火。这个事情被世界媒体大势渲染,对于跌跌不休的A股来说,就像久旱逢甘霖一般,如同抓住了救命稻草,往天大的利好去解读。加上跌破3600后市场濒临破位风险,所以市场合力将指数硬拉回去。
这种缺乏基本面和市场常识的日内护盘动作,并不是市场健康上涨的信号,恰恰相反,这种生拉硬拽的反弹,缺乏内在的上涨逻辑和情绪支撑,短暂的狂欢后又是一地鸡毛。
正如我前面文章所言,正式的反转来临之前,要一边反弹一边撤退。
二、何时企稳?
关于市场何时企稳,跟之前的逻辑相比,我有一些观点上的更正,大家引起注意,我判断市场将在11月中下旬迎来一次全面的反弹,大概在11月23日拉开反弹序幕,反弹高度在前高4250点附近。
三、四大主线配置机会梳理:高股息红利、中特估、黄金、机器人
一、高股息红利:底仓配置的确定性资产,利率下行周期下长期性价比持续抬升
01、宏观基本面
国内长端利率中枢维持低位,10年期国债收益率持续运行在低位区间,存款利率持续下调,全社会“资产荒”延续。红利板块成分以公用事业、电力、港口、高速、央企银行为主,现金流稳定、资本开支可控、盈利波动极小,基本面抗周期属性极强。当前红利指数TTM股息率显著高于10年期国债收益率,息差保护充足,在市场波动加大阶段,相对收益优势突出。三季报临近,板块盈利预期平稳,大幅下修风险很低。
此时需要重视两条正在制度化的力量,其一,中期分红正在从个案走向常态:已有21家A股上市银行披露2026年中期分红方案,拟派息合计超过2600亿元,42家上市银行中27家股息率超过3%。其二,保险资金在负债成本刚性约束下,对高股息资产的增配具有持续性,这类“长钱”的配置行为不以短期市场风格为转移。红利低波ETF万家近11个交易日获主力净流入近8000万元,10月以来跑赢上证指数近6个百分点,是资金用真金白银投票的结果。
02、政策面
监管持续推进上市公司“提质增效重回报”专项行动,引导央国企稳定分红、加大回购,分红机制制度化、常态化;保险资产负债管理新规落地,明确险资需要匹配稳定现金流资产,政策鼓励养老金、社保、险资等长线资金持续入市配置权益红利资产,从制度端打开增量资金空间。
03、消息面&资金面
红利指数(883927)周五收涨0.89%,成交2307.14亿元,资金呈现持续的机构配置型流入,并非短线游资炒作。资金结构上,以险资、理财、公募红利ETF申购资金为主,属于慢节奏、持续性资金;当成长板块波动放大时,资金往往向红利做再平衡。
核心支撑逻辑
红利不是短期题材行情,是负债端约束下长线资金的刚性配置需求+低利率环境下息差比价优势+分红制度改革三重共振。无论后续市场风格切换,红利资产都适合作为组合压舱底仓,对冲外部利率、地缘、市场情绪带来的波动,具备持续跟踪价值。
二、中特估:央国企估值重塑,估值修复逻辑尚未走完,兼具价值与政策溢价
01、宏观基本面
本轮中特估核心标的集中在基建央企、能源央企、国有金融机构、运营商等。央企普遍具备订单充足、现金流稳健、资产规模扎实、行业壁垒高的特征,当前板块整体PB、PE仍然处在历史分位偏低位置,估值长期显著低于民企对标公司,估值折价基础扎实。部分基建、能源央企同时叠加高分红属性,基本面安全垫厚。财政部近期落地3000亿规模特别国债,用于补充国有金融央企资本,夯实金融央企资本实力与分红稳定性,改善基本面预期。
国资委已将市值管理纳入中央企业负责人经营业绩考核,2026年推行“一企一策”精准考核,负责人利益与市值波动深度挂钩,同时强制要求提高现金分红比例。中国神华、中国核电等已将分红比例提升至40%以上。
这意味着,此前中特估面临的“估值低但缺乏催化”的困境正在被制度性修正。当市值管理成为考核项,央企有内生动力通过分红、回购、增持等方式推动价值发现,而不再是被动等待市场“重新认识”。叠加建筑、能源类央企在稳增长政策发力时天然的订单受益属性,中特估同时具备了防御端的类固收价值和进攻端的政策期权价值。
02、政策面
顶层持续推进中国特色估值体系建设,把市值管理、ROE、股东回报纳入央企考核体系,改变过去“重规模、轻市值”导向。同时配套专项债、新型基建、能源保供、资源安全等系列产业政策,央企是国家战略落地的核心载体,在新型电网、算力网络、能源通道、资源保障等领域承担核心任务,持续获得政策资源倾斜。
03、消息面&资金面
近期央企ETF持续获得资金净流入,汇金、证金等长期机构资金持续增持中字头核心标的;北向资金在波动阶段,持续偏好低估值、高确定性央企龙头。和纯红利标的略有区别,中特估除了分红回报,额外叠加国家战略溢价、资产重估溢价。周五板块内部分化,金融板块震荡走高,基建、能源类央企震荡企稳,属于消化前期涨幅,趋势并未破坏。
核心支撑逻辑
中特估本质是制度考核改革带来估值定价体系重构。过去市场简单给央企“低增长、低估值”折价,而当前考核导向转变、资产质量优化、分红持续提升,叠加国家资源安全、产业链自主可控战略,央企的估值中枢具备抬升空间。该板块不是脉冲式行情,是中长期估值修复主线,持续具备配置价值。
三、黄金:全球信用对冲资产,多空博弈加剧,中长期配置逻辑稳固
01、宏观基本面
黄金定价核心是美元实际利率、全球央行购金、地缘风险三大变量。短期来看,美债长端收益率维持高位、美联储保留年底加息可能性,构成短期压制,周五现货黄金盘中回落,波动放大;但中长期维度,美国政府债务规模持续扩张、美元信用长期弱化,天然利好无息贵金属资产。全球多国央行持续持续增持黄金储备,央行连续多月增持黄金,央行购金形成刚性底部买盘,托底金价中枢。
黄金的关注价值不在于短期金价能否立刻收复4000美元,而在于当前价格已经较为充分地计入了“更高更久”的利率情景,而央行购金和ETF回流的底层力量尚未被破坏。短期承压期的左侧布局价值,高于加息预期缓和后的右侧追涨。
02、政策面
国内持续完善黄金市场体系,黄金ETF、上海金定价体系持续成熟,便利国内机构与居民配置贵金属;全球多国央行外汇储备多元化政策持续推进,降低美元资产占比,增持黄金是各国央行共同选择。
03、消息面&资金面
中东等区域地缘冲突反复,随时带来阶段性避险脉冲;CME美联储观察显示10月维持利率不变概率偏高,但12月加息预期仍有反复,利率预期是短期最大扰动变量。黄金ETF资金呈现波段流入特征,机构更多将黄金作为组合里的“尾部风险对冲工具”,而非纯趋势交易品种。
核心支撑逻辑
黄金的价值不在于短期持续暴涨,而在于对冲黑天鹅风险、对冲美元信用贬值、对冲超预期通胀。当下全球地缘博弈、大国金融博弈常态化,任何超预期冲突、超预期衰退、美元流动性危机都可能触发金价上行。虽然短期受美债收益率压制震荡,但对冲属性不可替代,适合持续跟踪、逢波动布局,是组合重要的对冲类配置方向。
四、机器人(人形+工业机器人):成长主线催化集中爆发,产业化进入兑现窗口
01、宏观基本面
机器人属于高端装备、智能制造赛道,是制造业转型升级、人口老龄化背景下的刚性需求。工信部数据显示,2026上半年国内人形机器人整机已经突破400款,产量超4万台,全年有望突破10万台;减速器、无框电机、灵巧手等核心零部件国产替代提速,上游供应链成熟度快速提升,成本曲线持续下行,商业化落地场景从工业装配,延伸到仓储、商用服务、特种作业等场景,基本面进入兑现期。
10月23日机器人板块的爆发,不是单纯的情绪轮动,而是“特斯拉量产时间表+国内国家标准+宇树物理AI”三重产业级催化的集中释放,且发生在估值处于近一年极低分位、筹码压力充分消化的位置上。
市场此前的定价是严重不足的。中证机器人指数PE-TTM约47倍,较五年高点83.83倍大幅回落;东吴证券统计9月机器人板块日均成交额环比下降27.03%,缩量特征明确,获利盘与浮筹消化充分。10月23日午盘国证机器人产业指数大涨4.15%,机器人ETF天弘标的指数涨3.78%、净申购2550万份为深市同标的第一,资金集中涌向减速器、空心杯电机、执行器等“量产爬坡中最先接到订单”的硬件环节。
02、政策面
10月19日,商务部等九部门发布《加快推进科技兴商的意见》,明确实施“人工智能+制造”专项行动,把机器人列为重点拓展的智能商品,鼓励具身智能成果转化;“十五五”规划将智能机器人列为新兴支柱产业,持续支持核心零部件攻关、场景示范落地,政策催化密集落地。
03、消息面&资金面
周五板块成为盘面最强主线,多只标的大涨,板块赚钱效应全面爆发。消息端催化共振:特斯拉Optimus传出量产推进信号,海内外厂商集中发布新品,工博会集中展示落地方案,产业从原型样机阶段走向小规模量产。资金层面,以公募成长基金、产业资金、游资共同参与,属于产业逻辑驱动的成长行情,不是纯概念炒作。
核心支撑逻辑
机器人是AI大模型落地物理世界的载体,也就是具身智能,属于下一代算力与AI的延伸赛道,成长空间巨大。短期是新品、量产、订单催化驱动;中长期是人口红利下行、制造业自动化升级、AI技术迭代三重驱动,赛道天花板高。虽然板块估值弹性大、波动远高于红利资产,但产业拐点已经出现,是四季度重点跟踪的高成长主线。
五、综合结论与配置思路
结合周五收盘盘面、内外变量,笔者对四大方向维持持续关注观点,但四个方向的定位完全不同,适合搭配构建哑铃型组合:
1. 高股息红利:组合底仓,追求稳定分红收益、对冲波动,适合长期持有;
2. 中特估:价值修复主线,赚取央企估值重估收益,兼顾分红与政策红利;
3. 黄金:对冲型配置,用来应对地缘、美元流动性、尾部风险,波段思维;
4. 机器人:高成长进攻主线,博弈产业化落地、国产替代、AI+具身智能的长期成长红利,波动最高。
四季度宏观环境复杂,海外利率变数、全球地缘博弈、国内产业政策密集落地并存,单一风格很难持续占优。红利+中特估提供安全垫,黄金负责风险对冲,机器人把握产业爆发的成长弹性,四条主线形成互补,建议持续跟踪各板块的催化信号、数据验证、资金流向,动态调整仓位结构。


风险提示:本文仅为盘面逻辑复盘,不构成投资建议;市场存在利率波动、地缘变化、业绩不及预期、产业落地不及预期等风险。
1万+ 人付费


市场研究分析系列文章 · 目录

上一篇
·
剑拔弩张,大战或不可避免,A股恐要变盘
作者提示: 个人观点,仅供参考