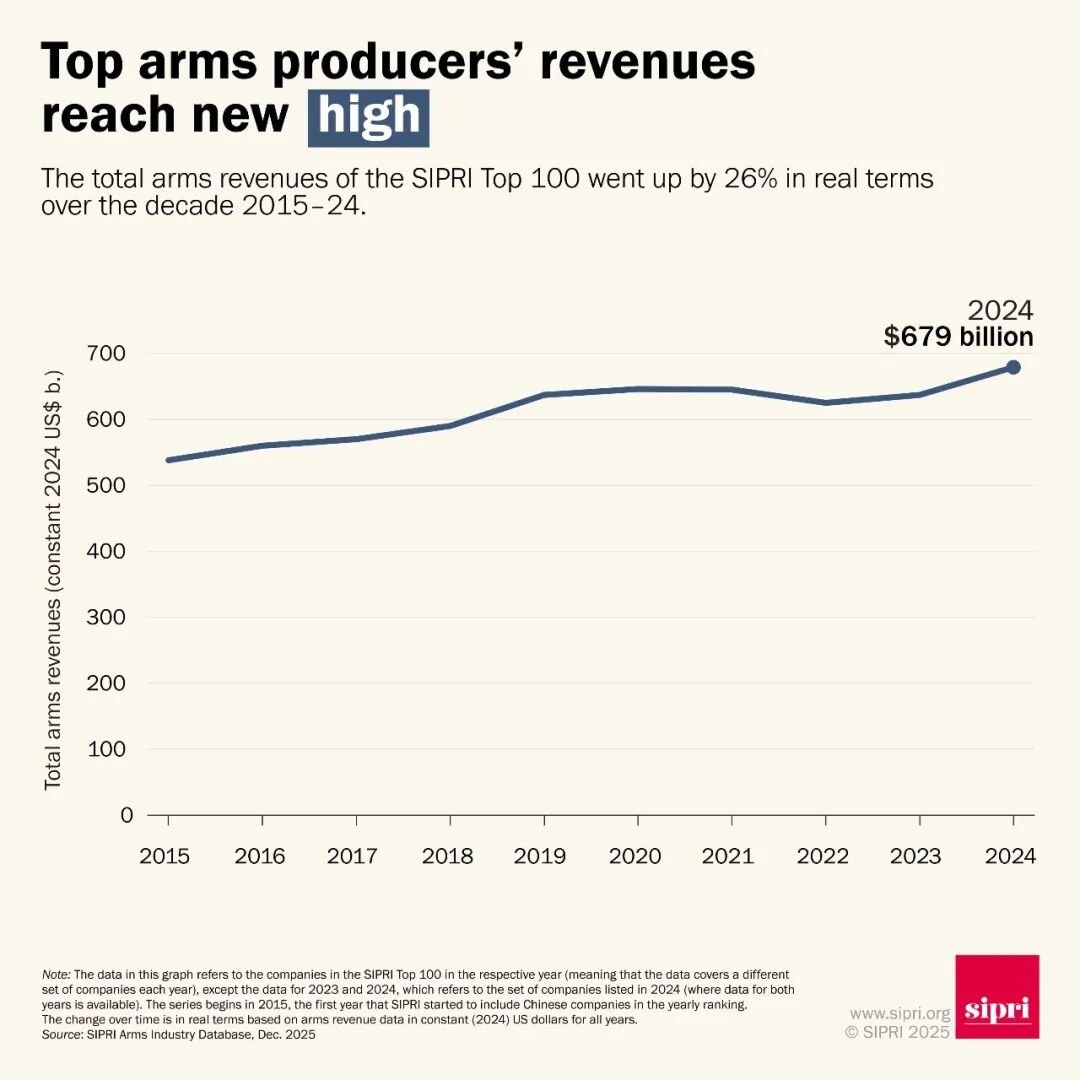
图1. 2015-2024年SIPRI全球军工百强军工收入总额
注:“军工收入”是指向军事客户销售军需品和服务所产生的收入。除非另有说明,军工收入(包括2023年的数据)均以2024年不变美元计价,所有百分比变化均以实际值表示。本图中的数据指当年SIPRI百强企业(即每年数据涵盖的企业不同)的数据,但2023年和2024年的数据除外,这两年的数据指2024年上榜的企业(如果这两年的数据均有数据)。该系列数据始于2015年,即SIPRI开始纳入中国企业的年份。
资料来源:斯德哥尔摩国际和平研究所(SIPRI)武器工业数据库,数更新时间:2025年12月。
关键数据
~2024年,SIPRI全球军工百强军工收入总计达6790亿美元,较2023年实际增长5.9%。
~总部位于美国的39家百强公司军工收入同比增长3.8%,达到3340亿美元。
~26家欧洲百强公司的军工收入总计增长13%,达到1510亿美元。
~两家有数据可查的俄罗斯公司军工收入总计增长23%,估计达到312亿美元,原因是它们持续提高产量以满足因俄乌战争而产生的国内订单。
~23家总部位于亚洲和大洋洲的百强公司军工总收入下降1.2%,至1300亿美元。该地区收入下降的主要原因是“东大”军工企业总收入下降10%,军队及军工反腐导致多项重大军火合同被推迟或取消。
~2024年,中东地区共有9家公司跻身百强,总收入达310亿美元,创下该地区上榜数量的历史新高。有完整数据的八家中东公司的军工收入在2023年至2024年间增长了14%。
扩大军工产能
2024年,全球对军事装备的需求不断增长,这主要与地缘政治紧张局势加剧有关,加速了全球军工百强总收入的增长,而这一增长趋势在2023年已经显现。全球军工百强中超过四分之三(77家)在2024年实现了军工收入的增长,其中42家公司的增长率至少达到两位数。两家公司的军工收入增长超过一倍:捷克斯洛伐克集团(Czechoslovak Group,增长193%,排名第46)和SpaceX(增长103%,排名第77)。
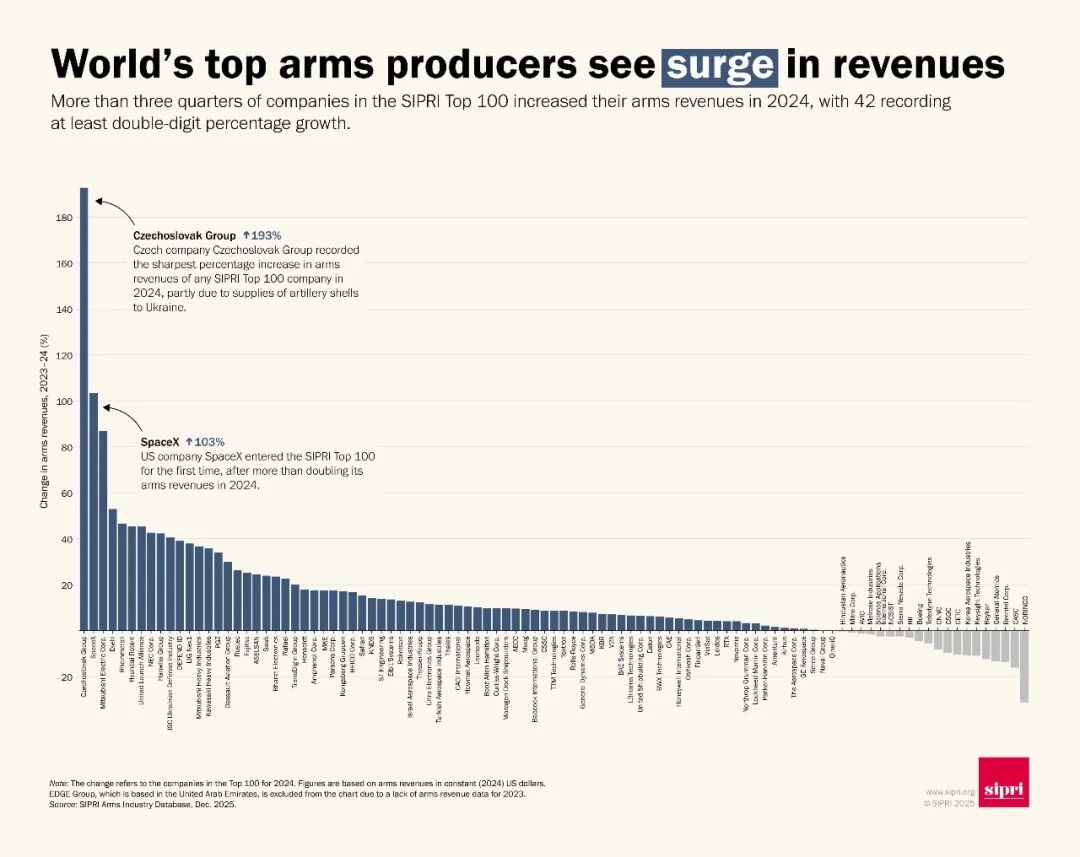
两家公司的军工收入增长超过一倍:捷克斯洛伐克集团(Czechoslovak Group,增长193%,排名第46)和SpaceX(增长103%,排名第77)(图源:SIPRI)
收入和新订单的激增促使许多军火公司扩大生产线、扩建设施、建立新的子公司或进行收购。“去年,全球军工收入达到SIPRI有史以来记录的最高水平,生产商充分利用了旺盛的需求,”SIPRI军事支出和武器生产项目研究员洛伦佐·斯卡拉扎托表示,“尽管各公司一直在扩大产能,但它们仍然面临一系列可能影响成本和交付进度的挑战。”
随着世界各国政府加大武器采购力度,在某些情况下,这加剧了本已积压的订单,许多全球军工百强已开始采取措施,旨在扩大其生产能力。例如,根据现有信息,至少有38家公司在2024年通过创建新的子公司、收购其他企业或建立新的生产工厂或生产线实现了扩张。在这38家公司中,17家位于欧洲,15家位于美国,4家位于亚洲和大洋洲,2家位于中东。值得注意的是,这意味着进入全球军工百强榜单的欧洲军工企业中,至少有65%的公司在2024年以某种形式扩大了产能。除了已确定的38家军工企业之外,其他军工企业(包括大多数俄罗斯公司和一些私营公司)可能也在年内扩大了产能,但由于缺乏公开信息,无法进行评估。
2024年,美国军工企业的并购活动尤为显著。2024年,美国跻身全球军工百强的数量为2014年以来最低(39家),这部分原因在于全球军工百强内部正在进行整合。例如,2024年,排名第19位的Amentum收购了Jacobs Engineering Group的关键通信技术部门,而排名第4位的英国BAE Systems则收购了美国Ball Corporation的航空航天部门。
按地区分区分全球军工百强发展概况
一、北美
2024年,北美(即加拿大和美国)上榜全球军工百强的40家公司军工收入总计达3360亿美元,占百强企业军工总收入的49%。
2024年,总部位于美国的百强企业中有39家公司的军工收入增长了3.8%,达到3340亿美元(见图2),几乎占全球军工百强军工总收入的一半(见图3)。在这39家公司中,有30家公司的军工收入实现了同比增长。全球五大军工企业中有四家——洛克希德·马丁公司(排名第一)、RTX公司(排名第二)、诺斯罗普·格鲁曼公司(排名第三)和通用动力公司(排名第五)——总部位于美国,且这四家公司在2024年的军工收入均有所增长。
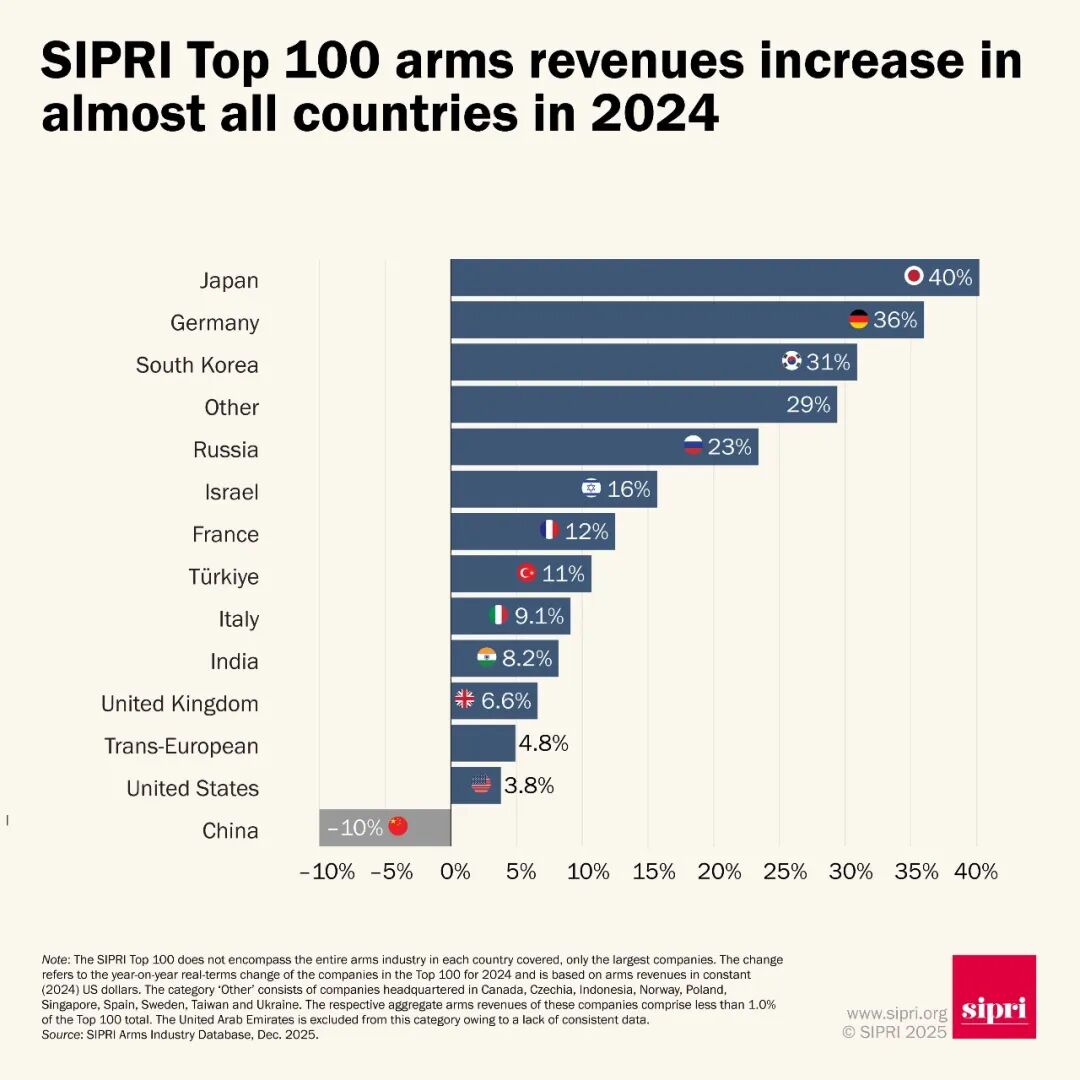
图2. 2023-2024年全球军工百强军工收入按国家/地区划分的百分比变化
注:此处的变化指的是2024年上榜全球军工百强的企业。数据基于以2024年不变美元计价的武器收入。“其他”类别包括总部位于加拿大、捷克、印度尼西亚、挪威、波兰、新加坡、西班牙、瑞典、中国台湾地区和乌克兰的企业。这些企业的总军工收入占全球军工百强总数的比例不足1.0%。由于缺乏一致数据,阿联酋未包含在该类别中。
资料来源:斯德哥尔摩国际和平研究所(SIPRI)武器工业数据库,数更新时间:2025年12月。
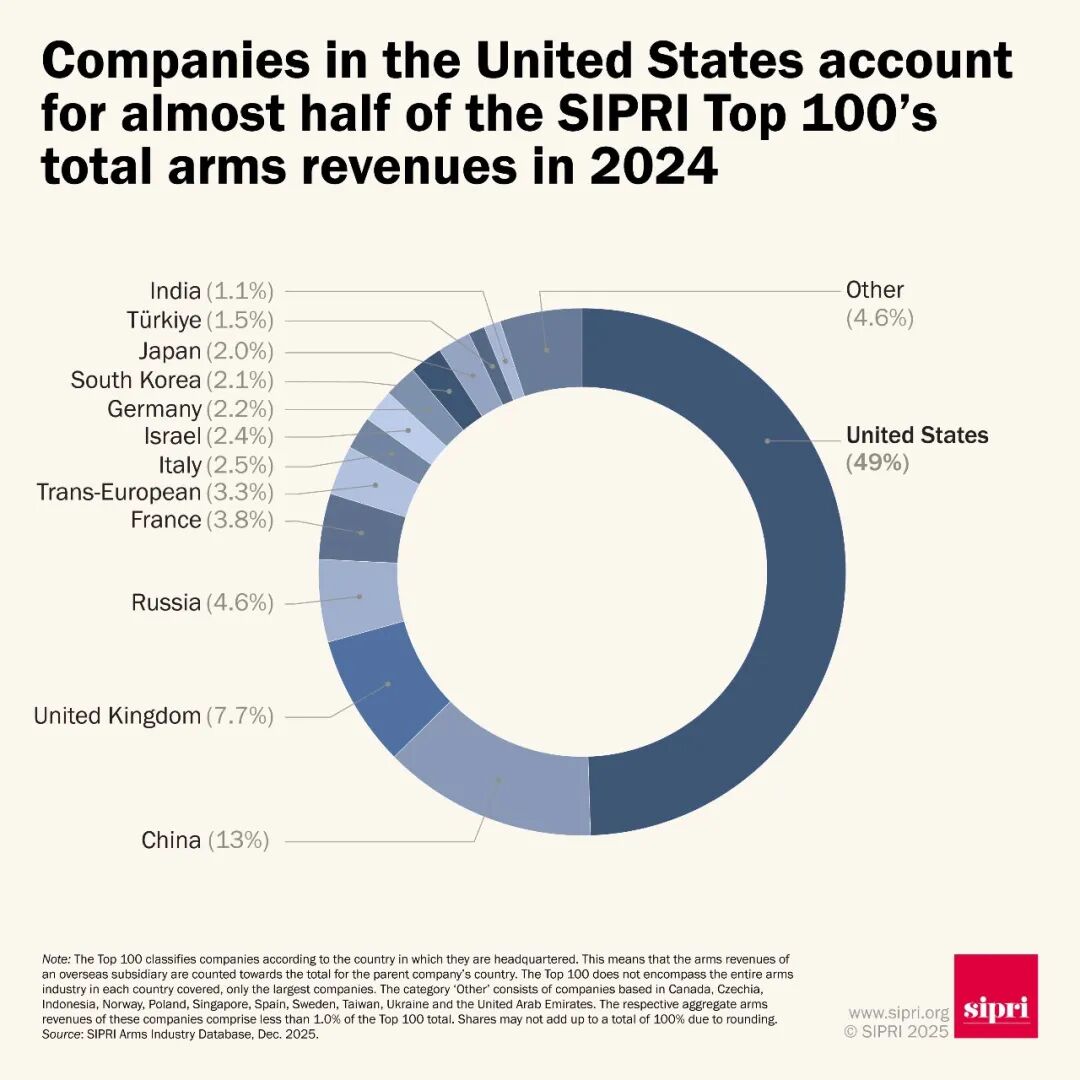
图 3. 2024 年全球军工百强军工收入占其总收入的份额(按国家/地区划分)
注:全球军工百强按总部所在地国家/地区进行分类。这意味着海外子公司的军工收入计入其母公司所在国家/地区的总收入。全球军工百强并非涵盖每个国家/地区的全部军工行业,仅包含规模最大的企业。“其他”类别包括总部位于加拿大、捷克、印度尼西亚、挪威、波兰、新加坡、西班牙、瑞典、中国台湾地区、乌克兰和阿联酋的企业。这些企业各自的军工收入合计占全球军工百强军工总收入的比例不足 1.0%。由于四舍五入,各份额之和可能不等于 100%。
资料来源:斯德哥尔摩国际和平研究所(SIPRI)武器工业数据库,数据更新时间:2025年12月。
通用动力公司在2024年的军工收入增幅最大,增长8.1%,达到336亿美元。这主要归功于美国“哥伦比亚”级和“弗吉尼亚”级核动力潜艇项目带来的收入增长,尽管2024年观察界越来越担心这两个项目持续存在的成本超支和生产延误问题。
虽然延误和成本超支一直是全球军事现代化进程中的常见问题,但在美国尤为突出,这导致政府更多资源无法用于其他优先事项,并破坏了长期的军事预算和规划。美国的潜艇项目是这一长期问题的典型例证。例如,2024年,“哥伦比亚”级潜艇项目的预算预计超支高达170亿美元,首艘潜艇的建造至少比原计划晚了16个月。
2024年,全球军工一哥——洛克希德·马丁公司实现了自2020年以来的首次军工收入增长。该公司2024年的军工收入增长了3.2%,达到647亿美元。2024年收入增长的部分原因是F-35战斗机的交付,由于先进的Block 4版本生产受阻,F-35的交付自2023年以来一直被推迟。延误主要与硬件和软件升级的集成有关。2024年交付的110架F-35平均每架延误了238天。除了延误之外,F-35项目还受到系统性成本超支的影响。美国国防部于2023年12月发布的最新估算显示,该项目的总采购成本(包括研发和采购)为4850亿美元,比2012年的基准估算高出895亿美元,比2022年12月的估算高出约430亿美元。洛克希德·马丁公司是F-35生产后维护和保障的主承包商,其成本也随之增长。2023年,国防部将F-35项目的预计总保障成本修订为近1.6万亿美元,而2018年的估算为1.1万亿美元。
全球军工一哥:风浪越大,鱼越贵(翻译&字幕 by 防务菌)
诺斯罗普·格鲁曼公司(排名第三)也因生产延误和成本超支在2024年受到审查。该公司是美国“哨兵”(Sentinel)计划下新型陆基洲际弹道导弹研发和生产的主承包商。美国国防部2024年的估算显示,该计划的总成本将达到1410亿美元,比2020年最初预测的780亿美元超支81%。2024年,一项强制性审查的结果显示,该计划的成本增长已超过旨在控制美国武器采办流程成本增长的立法中规定的关键阈值。尽管“哨兵”计划已突破这些阈值(在大多数情况下,这会导致计划终止),但国防部宣布该计划将继续进行,因为没有其他可行的采办方案。2024年,诺斯罗普·格鲁曼公司的军工收入增长了3.3%,达到379亿美元。
波音公司(排名第六)是另一家近年来受到生产延误和成本超支影响的美国大型军工企业。其中最突出的两个案例是KC-46A加油机和T-7A教练机。这两个生产项目在2024年的运营损失总计达38亿美元,其中KC-46A项目预计还将比最初的基准估计延误七年。2024年,波音公司的军工收入下降4.6%,至306亿美元。
大炮一响,黄金万两:全球军工一哥—-洛克希德·马丁2025年第一季度营收、利润因国防需求强劲而上涨(翻译&字幕 by 防务菌)
“延误和成本上升势必会影响美国的军事计划和军费开支,”SIPRI军事开支和武器生产项目研究员肖亮表示,“这可能会对美国政府削减过度军费开支和提高预算效率的努力产生连锁反应。”
由于生产先进军事装备所需的关键材料短缺,许多美国大型军工企业面临的延误和成本超支问题在未来几年可能会进一步恶化。在2024年的年度报告中,多家公司强调了关键材料供应受限带来的严重运营风险(详情下方展开)。
关键材料贸易限制升级,令武器生产商面临更多困境
2025年10月,中国对稀土实施新的出口管制,扩大了受出口限制的关键材料清单。这标志着中美之间持续不断的贸易摩擦再次升级。自2020年以来,中国一直在稳步收紧关键材料的出口,其中许多材料是生产先进军事装备所必需的。中国控制着大约60%至70%的稀土矿产开采和约90%的加工,几乎垄断了整个供应链。
经过与美国的谈判,中国同意暂停2025年10月生效的稀土出口管制一年。然而,此前中国实施的几轮出口管制措施——特别是2023年对镓和锗的管制——加上自2022年以来俄罗斯关键材料的供应受限,已经给许多武器公司带来了严峻的挑战。 2024年,多家全球最大的军工企业将关键材料供应限制列为其运营面临的主要风险。例如,洛克希德·马丁公司(排名第一)在其2024年年度报告中警告称,中国的出口禁令可能会扰乱其生产网络。与此同时,在欧洲,莱昂纳多公司(排名第十二)将镓和锗列为“不可替代”的材料,而泰雷兹公司(排名第十五)和莱茵金属公司(排名第二十)则强调了为规避贸易限制而重组供应链可能带来的巨大成本。为了降低这些风险,许多军工企业已经开始寻求供应链多元化,一些国家也致力于提升国内的采矿和加工能力。例如,此前依赖俄罗斯满足一半钛需求的欧洲生产商,如空客公司(排名第十三)和赛峰集团(排名第二十九),已经开始寻找替代来源;而包括达索航空(排名第四十)、罗尔斯·罗伊斯公司(排名第二十三)和赛峰集团在内的一些公司则正在储备关键材料。
如果冲突持续升级,过去几年出现的以牙还牙式的出口限制措施可能会在全球军工装备需求激增之际引发严重的供应瓶颈。价格冲击已经显现:2024年底,中国锑出口量削减97%,导致价格上涨200%。提高采矿和加工能力的努力需要数年时间才能达到满足需求的规模。目前的短缺将继续延长生产周期,并推高采购成本,而某些情况下,采购成本可能已经远远超出预算。
二、欧洲
总部位于欧洲(不包括俄罗斯)的26家上榜全球军工百强企业总收入同比增长13%,达到1510亿美元,占其全球军工百强军工总收入的22%。由于各国政府持续加大军备采购投入,以及企业为满足不断增长的需求而提高产量,几乎所有欧洲军工企业在2024年的军工收入都实现了增长(23家公司)或保持稳定(2家公司)。
2024年,总部位于英国的七家全球军工百强军工总收入达522亿美元,较2023年增长6.6%,占2024年全球军工百强军工总收入的7.7%。英国宇航系统公司(BAE Systems)是2024年全球第四大军工企业,这也是自2017年以来,首次有非美国公司跻身前五。BAE Systems以55亿美元收购波尔公司(Ball Corporation)的航空航天部门,推动其军工业务收入同比增长6.9%。
洛克希德·马丁公司“臭鼬工厂”和BAE系统公司“猎鹰工厂”宣布战略合作,共同开发一系列无人自主飞行系统(翻译&字幕 by 防务菌)
2024年,全球军工百强中四家总部位于法国的公司军工收入达到261亿美元,较2023年增长12%。这四家公司中有三家在2023年至2024年间实现了两位数的军工收入增长,而第四家——法国海军集团(排名第36位)——的军工收入则保持稳定。泰雷兹集团(排名第15位)的军工收入在2024年增长了11%,达到118亿美元。这一增长部分得益于市场对其人工智能(AI)和量子相关技术的需求不断增长。赛峰集团(排名第29位)的军工收入同比增长15%,达到53亿美元。2024年,赛峰集团收购了法国人工智能专业公司Preligens(后更名为赛峰人工智能),旨在开发人工智能在航空航天和军工生产领域的应用。在经历了2023年的大幅下滑之后,达索航空(排名第40位)的军工收入在2024年增长了30%,达到43亿美元。
2024年,共有三家跨欧洲公司跻身全球军工百强,总军工收入达227亿美元。飞机制造商空中客车(增长1.2%,排名第13)、导弹制造商MBDA(增长7.8%,排名第30)和陆地系统制造商KNDS(增长14%,排名第42)的军工收入在2024年均有所增长。值得注意的是,KNDS的订单额在2024年增长了40%,达到121亿美元,而2023年则增长了118%。
空客公司有人-无人编组执行联合监视任务(翻译&字幕 by 防务菌)
在2025年2月的一次试飞活动中,空客展示了如何使用其编组情报软件实时自主动态地管理一组无人驾驶飞行器 (UAV)。借助此功能,地面操作员或载人飞机上的飞行员可以同时操作多架无人机,使他们从监视和检查广阔区域等繁琐的任务中解脱出来,并使他们能够专注于任务目标。在与Primoco合作进行的演示中,使用空客基于人工智能的自动目标识别 (ATR) 软件测试了两种不同的场景,以监控和检测威胁并向地面站发出警报。空客和Primoco还成功测试了第三方应用程序的集成,以展示有人-无人编组情报软件对任何独立于制造商的UAS的可扩展性及其对其他应用程序的可扩展性。空客目前正在开展下一步工作:进一步完善其有人-无人编组情报软件,使其成为可安装在市场上任何固定翼、旋翼、载人或无人驾驶飞机上的产品。第三方软件组件的集成也是如此。
两家总部位于意大利的全球军工百强在2024年的军工收入总计达168亿美元,同比增长9.1%。莱昂纳多公司(排名第12位)是全球军工百强中第二大欧洲军工企业(仅次于BAE Systems),其军工收入增长10%,达到138亿美元。2024年,莱昂纳多公司与德国莱茵金属公司(排名第20位)成立合资企业,为意大利武装部队研发主战坦克和新型步兵战车。此外,该公司还与BAE Systems以及包括三菱重工(排名第32位)和三菱电机株式会社(排名第76位)在内的多家日本公司成立合资企业,共同研发第六代战斗机。
2024年,全球军工百强中有四家总部位于德国。这四家公司的军工收入合计增长36%,达到149亿美元。其中,迪尔公司(排名第67位)的军工收入同比增长幅度最大,增长53%,达到21亿美元。俄乌持续不断的战争推高了对迪尔公司军工装备的需求。2024年,作为德国支持乌克兰行动的一部分,迪尔公司向乌克兰交付了包括地面防空系统在内的物资。该公司还签署了一项框架协议,向德国供应155毫米炮弹,这是迪尔公司有史以来最大的弹药订单。莱茵金属公司(排名第20位)2024年的军工收入增长了47%,达到82亿美元。这一显著增长主要得益于与俄乌战争相关的装甲车辆和弹药需求的增长。莱茵金属公司2024年来自乌克兰的收入翻了一番多,达到14亿美元,这主要得益于其与乌克兰国防工业股份公司(排名第52位)的合资企业。
“德国持续机载监视系统”(PEGASUS):下一代信号情报(SIGINT)解决方案(翻译&字幕 by 防务菌)
PEGASUS是一个为德国联邦国防军提供首创的信号检测、远程监视和侦察能力的项目。 2021年6月,亨索尔特公司获得合同,为三架庞巴迪环球公务机提供机载电子信号情报 (SIGINT) 系统。该SIGINT套件基于著名的Kalaetron Integral解决方案,并结合了广泛的地面部分。 自获得该合同以来,亨索尔特、汉莎技术防务公司和庞巴迪防务公司一直在联合设计活动上密切合作。亨索尔特公司在该项目中担任总承包商,并负责生产整套侦察技术设备。总部位于汉堡的汉莎技术公司负责从制造商庞巴迪防务公司采购飞机,并进行改装和系统集成(包括客舱改装、侦察技术设备安装)。总共有近30家来自德国各地的公司(其中许多是中型公司)作为供应商和合作伙伴参与了该项目。 2024年10月,亨索尔特、汉莎技术防务公司和庞巴迪防务公司三家合作伙伴在堪萨斯州威奇托的庞巴迪工厂庆祝庞巴迪环球 6000 PEGASUS飞机首次飞行。 完成初步测试后,每架飞机将被运往汉莎技术防务公司位于汉堡的工厂进行进一步改装和系统集成工作。此外,该公司还负责PEGASUS飞机整体层面的监管认证。 与此同时,亨索尔特公司已根据德国联邦国防军的作战需求调整了系统架构。相应的硬件和软件开发目前正在进行中,各种演示已展示了该解决方案的巨大潜力和能力。
捷克斯洛伐克集团(排名第46位)是榜单上唯一一家总部位于捷克的军工企业,其军工收入同比增长率在全球军工百强中位居榜首。该公司军工收入增长193%,预计到2024年将达到36亿美元。这一增长部分归功于捷克弹药计划的启动,该计划由捷克政府主导,旨在为乌克兰采购炮弹。到2024年,该公司超过一半的军工收入(51%)与乌克兰有着某种关联。
乌克兰唯一一家进入全球军工百强的是乌克兰国防工业股份公司(排名第52位),其军工收入增长41%,预计到2024年将达到30亿美元,这主要得益于持续的俄乌战争带来的需求增长。
“欧洲军火公司正在投资建设新的生产能力以满足不断增长的需求,”SIPRI军事支出和武器生产项目研究员杰德·吉贝尔托·里卡尔表示,“但原材料采购可能构成日益严峻的挑战。特别是,对关键矿产的依赖可能会使欧洲的重整军备计划复杂化。”
三、俄罗斯
由于缺乏可用数据,连续第三年只有两家俄罗斯公司跻身全球军工百强。此前在SIPRI武器工业数据库中独立列出的七家公司均隶属于国有控股公司俄罗斯国家技术集团(Rostec,排名第七):高精度系统公司(High Precision Systems)、KRET公司、俄罗斯电子公司(Russian Electronics)、俄罗斯直升机公司(Russian Helicopters)、联合飞机制造公司(United Aircraft Corporation)、联合发动机公司(United Engines Corporation)和乌拉尔车辆厂(UralVagonZavod)。尽管俄罗斯国家技术集团本身没有直接的生产能力,但自2022年以来,SIPRI一直将其纳入全球军工百强,作为此前一些上榜公司的代表。另一家入选2024年全球军工百强的俄罗斯公司是联合造船集团(USC,排名第41)。
2024年,俄罗斯国家技术集团和联合造船集团的军工收入合计增长了23%,达到约312亿美元,这主要得益于国内需求的强劲增长,足以弥补武器出口下降造成的收入损失。俄罗斯国家技术集团的军工收入同比增长26%,达到271亿美元。其军工收入占总收入的比例也从2023年的65%上升至2024年的70%。联合造船集团的军工收入在2024年增长了6.5%,预计达到41亿美元。
在俄乌战争爆发两年多之后,俄罗斯的武器生产在2024年仍保持高位,尤其是在弹药、装甲车辆、火炮、导弹和无人机等领域。例如,据报道,俄罗斯在2024年生产了130万枚152毫米炮弹,而2022年为25万枚,增幅高达420%。据报道,俄罗斯还将广泛用于打击乌克兰的9M723(伊斯坎德尔)短程弹道导弹的产量从2023年的250枚提高到2024年的700枚。
俄罗斯RS-24“亚尔斯”洲际弹道导弹
射程:11000-12000公里,可覆盖美国全境。 最高速度:25马赫(30600公里/小时)。 误差范围:100米。 发射方式:固定式筒仓、机动式公路\铁路移动。 RS-24比目前的RT-2PM2“白杨”-M更重,有报道称其可携带多达10枚分导弹头。俄罗斯政府声称,该洲际弹道导弹的设计目的是为了击败现有和潜在的反导系统。
然而,由于多边对俄罗斯实施贸易制裁,飞机制造等行业在2024年面临供应短缺。俄罗斯军工企业在武器生产中仍然严重依赖外国电子元件——而这些元件现在也处于制裁范围之内。此外,尽管自2022年以来俄罗斯开展了大规模的招聘活动,但其军工行业仍然缺乏足够的熟练劳动力来支持维持俄乌战争目标所需的预期生产速度。因此,俄罗斯各军工企业一直在与大学建立合作关系,以试图缓解劳动力短缺的问题。例如,2024年10月,俄罗斯国家技术集团公司与莫斯科国立大学在量子力学和工业工程等先进技术领域达成合作协议。
“除了制裁之外,俄罗斯军工企业还面临着技术工人短缺的问题。这可能会减缓生产速度并限制创新,”SIPRI军事支出和武器生产项目高级研究员迭戈·洛佩斯·达席尔瓦表示,“然而,我们需要谨慎做出此类预测,因为与预期相反,俄罗斯军工企业在俄乌战争期间展现出了强大的韧性。”
四、亚洲和大洋洲
2024年,总部位于亚洲和大洋洲的23家全球军工百强的总军工收入下降1.2%,至1300亿美元。这一降幅几乎完全是由于中国军工企业军工收入大幅下降所致,中国军工企业占2024年全球军工百强军工总收入的13%。该地区其他大多数上榜企业(15家中的12家)的军工收入均实现同比增长。
2024年,总部位于中国的8家全球军工百强的军工收入合计下降10%,至883亿美元。这是2024年全球军工百强中降幅最大的国家。这8家公司中有6家在2024年军工收入下降,原因是采购过程中存在多起腐败指控,导致新采购和现有合同审查延误。尽管受军用飞机交付放缓的影响,中航工业(AVIC,排名第8)的军工收入下降了1.3%,至203亿美元,但它仍然是中国最大的武器生产商。中国兵器工业集团公司(NORINCO,排名第11)是中国最大的陆地系统生产商,其军工收入在全球军工百强中降幅最大。由于政府在2024年因腐败指控撤换了该公司董事长和军工部门负责人后,审查或推迟了与该公司的主要合同,导致其军工收入下降了31%,至140亿美元。中国航天和导弹制造商——中国航天科技集团公司(CASC,排名第17)的军工收入下降了16%,至102亿美元。这主要是由于该公司总裁在2023年底因腐败指控被解职后,军用卫星和运载火箭项目被推迟。中国船舶集团(CSSC,排名第14位)是全球最大的军舰建造商,也是2024年全球军工百强中仅有的两家实现军工收入增长的中国军工企业之一。其军工收入增长8.7%,达到123亿美元。
“中国军购领域一系列腐败指控导致2024年多项重大军购合同被推迟或取消,”SPIRI军事支出与武器生产项目主任田楠表示,“这加剧了观察界对中国军事现代化进程以及新能力何时才能实现的疑虑。”
韩国上榜全球军工百强中的四家企业2024年军工收入合计增长31%,达到141亿美元,延续了上年的强劲增长势头。韩华集团(排名第21位)的军工收入增长42%,达到80亿美元,这主要得益于自行榴弹炮、多管火箭炮系统和120毫米自行迫击炮的出口增长以及国内交付量增加。韩华集团的军工出口收入首次超过国内收入。韩国宇航工业公司(排名第70位)是全球军工百强中唯一一家军工收入出现下滑的韩国企业。由于军用飞机交付量同比下降,其收入下降了11%,至20亿美元。
韩国“忠诚僚机”空战无人机亮相(翻译&字幕 by 防务菌)
2025年2月25日,韩国国防开发局(ADD)和大韩航空在釜山韩国航空技术中心举行了“低可探测无人僚机系统(LOWUS)”首架原型机的首发仪式。 国防开发局副局长李正锡、国防采办计划局 (DAPA) 未来动力事业支援部部长郑在俊、大韩航空航空事业本部长林镇圭等约300名军、产、学、研高层人士将出席此次活动。 该无人僚机是有人-无人协同系统的核心平台。LOWUS的设计目标是作为有人-无人协同系统的一部分,在有人驾驶战斗机的监督下自主执行侦察、电子战和攻击等任务。ADD和大韩航空开发了这种无人机,其雷达散射横截面积(RCS)减小,并使用了雷达吸波材料,以最大限度地减少雷达、声学传感器和光学设备的探测。国防采办计划管理局下属的ADD和大韩航空于2021年开始研发LOWUS,计划于2027年完成该项目。在2025年底技术验证机首飞之后,他们计划在2027年前进行有人-无人协同飞行测试,届时有人驾驶的飞机将直接控制飞行中的无人机僚机。在系统开发阶段之后,低可探测无人僚机预计将与有人驾驶战斗机一起行动,为未来的空中作战带来创新变化。 在DAPA的支持下,ADD还在开发关键技术,例如无人僚机的国产发动机和有源电子扫描阵列 (AESA) 雷达。国防开发局高级研究员朴俊成表示,“未来计划通过组建有人机与无人机编队复合作战体系,应对未来战场的变化”,“将与国内军工企业合作,竭尽全力,在世界范围内激烈竞争的有人机与无人机复合作战系统领域进入领先地位”。
全球军工百强中五家总部位于日本的军工企业2024年的军工总收入为133亿美元,比2023年增长了40%。这五家公司的军工收入均实现了两位数的百分比增长,这主要得益于日本持续推进军事建设计划所带来的强劲国内需求。日本最大的武器生产商三菱重工(排名第32位)的军工收入增长了37%,达到50亿美元,主要来自飞机和导弹系统的销售。
2024年,印度三家跻身全球军工百强的军工企业军工收入合计增长8.2%,达到75亿美元。印度斯坦航空有限公司(排名第44位)依然是印度最大的军火生产商,其军火收入为38亿美元,比2023年下降0.3%。巴拉特电子有限公司(排名第58位)是印度上榜全球军工百强中军工收入增幅最大的公司,其收入增长24%,达到25亿美元,这主要得益于印度政府的雷达和电子战系统订单。
印尼公司首次跻身全球军工百强。印尼国防工业公司(排名第96位)2024年的军工收入增长39%,达到11亿美元,这直接受益于印尼军工行业的持续整合以及国内采购量的增长。
五、中东
2024年,9家总部位于中东的全球军工百强军工总收入达310亿美元,创下该地区上榜公司数量的历史新高。在有完整数据的8家中东公司中,其军工收入在2023年至2024年间增长了14%。2024年,与冲突相关的需求,特别是加沙和俄乌战争,仍然是推动中东公司军工收入增长的主要动力。
2024年,总部位于以色列的3家全球军工百强军工总收入增长了16%,达到162亿美元。这一增长可归因于以色列在加沙持续开展的军事行动,以及全球对以色列军事装备(例如先进无人机和反无人机系统)的强劲需求。例如,2024年,埃尔比特系统公司(排名第25位)报告称,其226亿美元的订单积压中,65%来自国际合同,其中包括与欧洲国家签订的远程无人机交易。该公司军工收入同比增长14%,达到63亿美元。2023年10月以色列对加沙地带发起军事行动后,以色列国防部向埃尔比特授予了超过50亿美元的新合同。以色列宇航工业公司(排名第31位)仍然是以色列第二大武器生产商。其2024年的军工收入增长了13%,达到52亿美元。2024年,拉斐尔公司(排名第34位)的军工收入增长了23%,达到47亿美元。由于伊朗在2024年4月和10月对以色列发动大规模导弹袭击,导致对拉斐尔公司军事装备(尤其是导弹防御系统)的需求达到前所未有的水平,其订单积压价值飙升至178亿美元。
以色列国防部与拉斐尔公司完成“铁束 450”高能激光系统测试(翻译&字幕 by 防务菌)
2025年9月17日,以色列军工巨头——拉斐尔先进防御系统公司对外发布消息,该公司和以色列国防部(IMOD)国防研究与发展局(DDR&D)下属研发部门、以色列空军(IAF)成功完成了为期数周的一系列测试,展示了“铁束 450”高功率激光系统的能力。 该系列测试在以色列南部一处设施进行,标志着系统研发阶段的结束,也是交付以色列国防军进行作战部署前的最后一个里程碑。该系统通过在各种作战场景中拦截火箭弹、迫击炮弹、飞机和无人机,证明了其在完整作战配置下的有效性。此次成功试验标志着系统向作战部署迈出了关键的一步,首批系统预计将于2025年底前整合到以色列国防军防空阵列中。 “铁束 450”是一种基于“铁束”升级的陆基高功率激光防空系统,旨在对抗火箭弹、迫击炮和无人机等空中威胁。它配备先进的瞄准系统,可增强作战范围、提高精度并提升效率,同时保持了其以极低成本使用激光技术快速消除威胁的独特优势。国防部国防研发与发展中心(DDR&D)的研发部门与主要研发机构拉斐尔公司共同牵头开发了该系统,其中埃尔比特系统公司作为项目合作伙伴负责制造激光源。 “铁束 450”系统预计将融入以色列的多层防御体系,作为“铁穹”、“大卫投石索”和“箭式”防空系统的补充。该系统采用拉斐尔独特的“自适应光学”技术,能够发射稳定、聚焦且精确的光束。
“尽管以色列在加沙的行动引发了越来越多的强烈反对,但似乎并未对外界对以色列武器的兴趣产生太大影响,”SIPRI军事支出和武器生产项目研究员祖拜达·卡里姆表示,“许多国家在2024年继续向以色列公司下达新的订单。”
随着MKE(排名第93位)的加入,2024年全球军工百强中共有五家总部位于土耳其,创下土耳其公司上榜数量的历史新高。这些公司2024年的军工收入总计101亿美元,比2023年增长11%。在这五家公司中,ASELSAN(排名第47位)的军工收入增幅最大(+24%),2024年达到35亿美元。这一增长主要归功于2024年出口额增长65%。出口对Baykar(排名第73位)也起到了重要作用。该公司2024年19亿美元的武器收入中,约95%来自出口。在经历了两年快速增长后(这主要得益于乌克兰在与俄罗斯全面战争初期对Bayraktar TB-2无人机的异常需求),Baykar的武器收入在2024年下降了12%。
总部位于阿联酋的国有企业集团EDGE集团(排名第37位)2024年的军工收入为47亿美元。由于缺乏公开数据,该公司自2020年以来一直被排除在全球军工百强榜单之外。
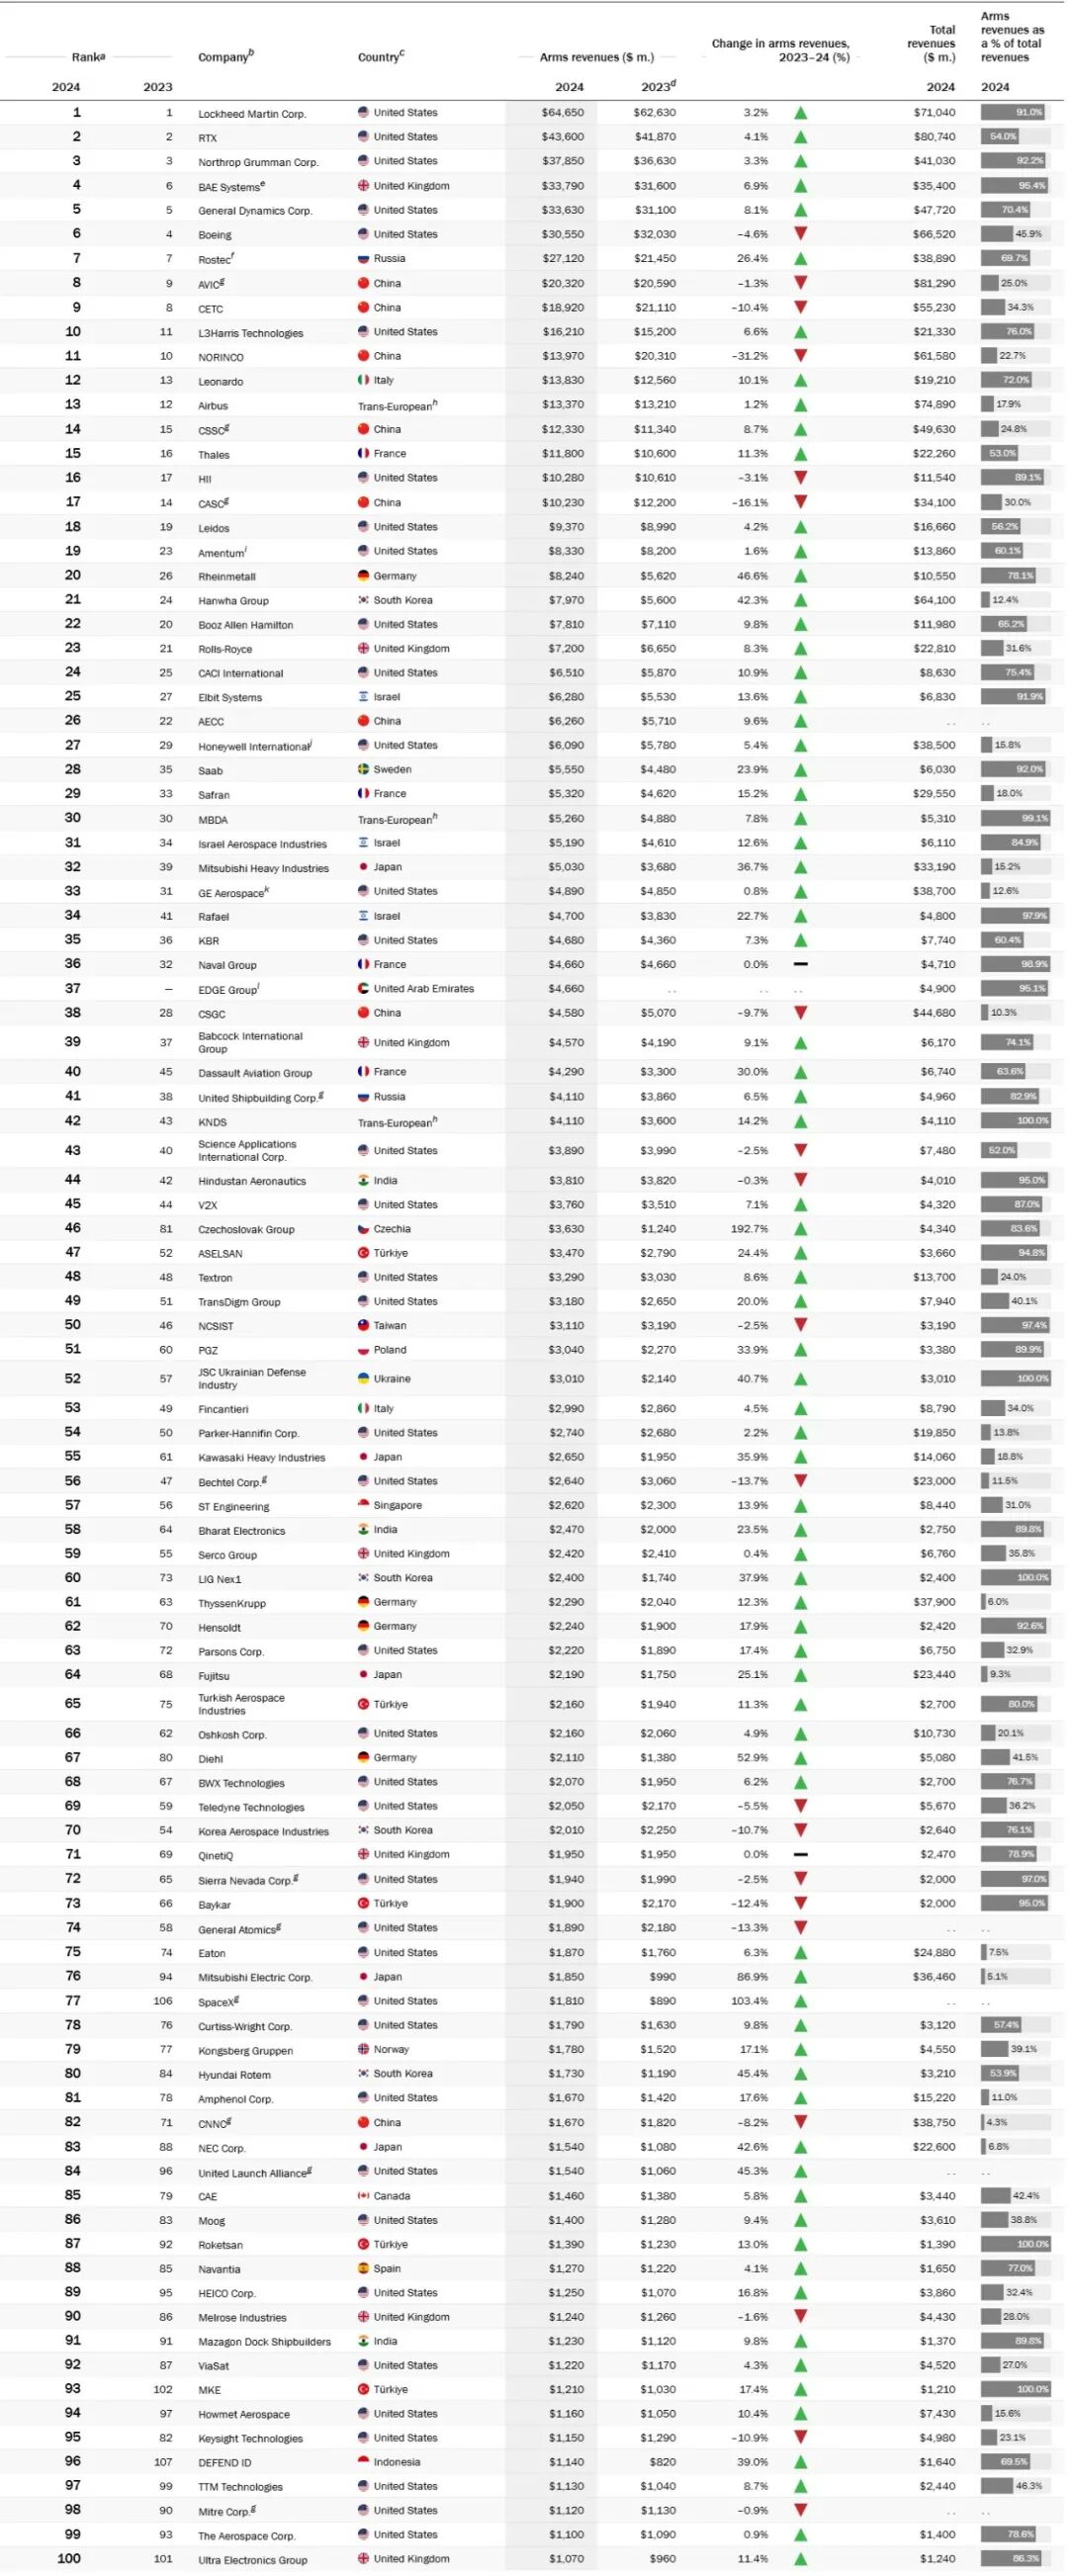
. . = 数据不可用;Corp. = 公司;UAE = 阿联酋。
注:低于10%的百分比四舍五入到小数点后一位;高于10%的百分比四舍五入到整数。百分比变化以实际值表示。由于四舍五入,使用本表数据计算的百分比变化和份额可能与表中所示值略有不同。
a.公司排名依据其在SIPRI认定的财政年度末的军工收入价值。2023年的排名基于SIPRI 武器工业数据库最新版本(2025年12月)中更新的军工收入数据。由于数据不断修订(通常是由于公司自身报告的变更,有时是由于估算值的改进),这些排名可能与SIPRI之前任何出版物中发布的排名有所不同。
b.不直接从事经营活动的控股公司和投资公司不被视为军工企业,其拥有的军工企业按母公司列示和排名。公司名称和结构按财政年度末的状态列出。重大修订将在注释中说明。
c.“国家”指公司所有权和控制结构所在的国家,即公司总部所在地。
d.为便于年度比较,所有收入数据(包括2023年的军工收入)均以2024年不变美元计价。
e.BAE系统公司于2024年收购了波尔公司的航空航天部门。其2023年的军工收入为备考数据,即BAE系统公司和波尔公司航空航天部门2023年军工收入的合并数据。
f.俄罗斯国家技术集团(Rostec)是一家控股公司,没有直接的生产能力,因此通常会被排除在百强榜单之外(见注释b)。由于几乎所有其他俄罗斯军工企业的数据缺失,该公司被纳入2024年的排名。一些数据不再可用的公司由俄罗斯国家技术集团控股,并且曾出现在之前的百强榜单中,包括:高精度系统公司(High Precision Systems)、KRET公司、俄罗斯电子公司(Russian Electronics)、俄罗斯直升机公司(Russian Helicopters)、联合飞机制造公司(United Aircraft Corp.)、联合发动机公司(United Engines Corp.)和乌拉尔车辆厂(UralVagonZavod)。
g.该公司的军工收入数据为估计值,存在很大的不确定性。
h.跨欧洲公司指的是所有权和控制结构位于多个欧洲国家的公司。
i.Amentum于2024年收购了Jacobs Engineering Group的关键任务解决方案部门。其2023年的军工收入为备考数据,即Amentum和Jacobs Engineering Group关键任务解决方案部门2023年军工收入的合并数据。
j.Honeywell International于2024年收购了Cobham的先进电子解决方案部门。其2023年的军工收入为备考数据,即Honeywell International和Cobham先进电子解决方案部门2023年军工收入的合并数据。
k.通用电气剥离医疗保健和能源部门后,GE Aerospace成为通用电气的法律继承者。
由于缺乏2023年的数据,该公司的军工收入数据未计入本情况说明书中全球和区域军工收入同比变化百分比的计算中。